
Rất nhiều doanh nghiệp xây dựng có dự toán khá chi tiết. Chẳng hạn, bảng dự toán đó có khối lượng, đơn giá, vật tư, nhân công, thầu phụ, máy móc và chi phí chung.
Tuy nhiên, khi dự án bắt đầu triển khai, một câu hỏi rất thực tế xuất hiện:
“Khoản mua này đang dùng ngân sách nào?”
Và đôi khi phải mất khá nhiều thời gian mới trả lời được. Đó là lúc cần phân biệt: có dự toán chưa chắc đã có ngân sách để quản trị dự án.
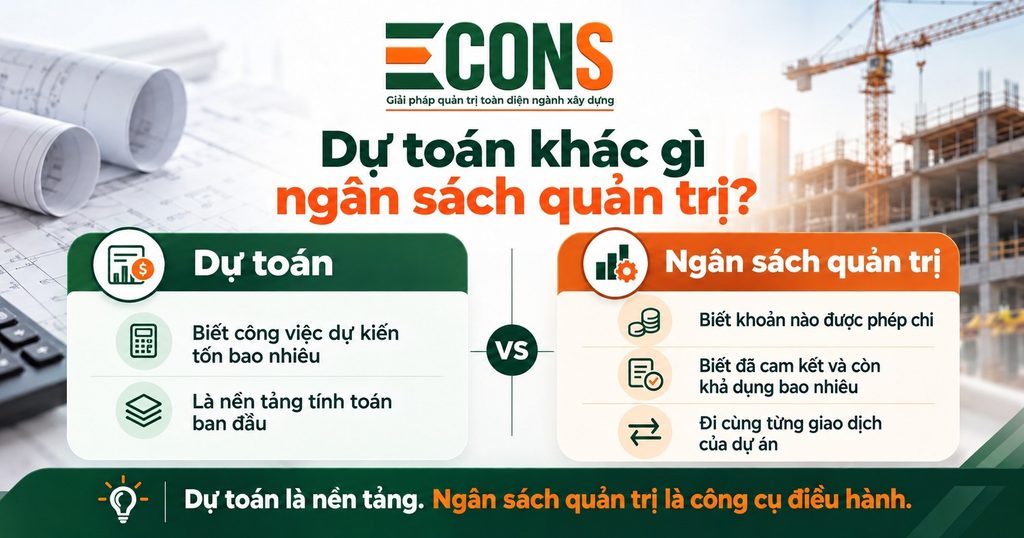
Dự toán cho biết công việc dự kiến tốn bao nhiêu
Dự toán thường được xây dựng để trả lời năm câu hỏi sau:
- Khối lượng bao nhiêu?
- Đơn giá bao nhiêu?
- Tổng giá trị bao nhiêu?
- Cần bao nhiêu vật tư?
- Nhân công, máy móc, thầu phụ dự kiến thế nào?
Đây là nền tảng rất quan trọng. Tuy nhiên, khi đi vào vận hành, doanh nghiệp cần thêm một lớp khác để trả lời câu hỏi sau:
“Ngân sách nào được phép sử dụng, cho việc gì, ai được sử dụng và còn lại bao nhiêu?”
Như vậy, đây mới là câu chuyện của ngân sách quản trị.
Ngân sách quản trị là gì?
Ngân sách quản trị là ngân sách dùng để điều hành giao dịch hằng ngày. Cụ thể, ngân sách này cho biết khoản nào được phép chi và chi cho việc gì. Ngoài ra, ngân sách này cho biết ai được sử dụng và còn lại bao nhiêu.
Một dự toán 80 tỷ vẫn có thể rất khó kiểm soát
Ví dụ giả định, dự án có tổng chi phí dự toán là 80 tỷ đồng. Do đó, nếu chỉ có một con số tổng, doanh nghiệp rất khó kiểm soát từng giao dịch. Chẳng hạn, công trường gửi yêu cầu mua 600 triệu đồng. Khi đó, doanh nghiệp khó biết ngay sáu điều sau:
- Yêu cầu này thuộc hạng mục nào?
- Yêu cầu này thuộc nhóm chi phí nào?
- Khối lượng nào đang được sử dụng?
- Đơn giá mục tiêu là bao nhiêu?
- Đã mua trước đó bao nhiêu?
- Phần ngân sách còn lại là bao nhiêu?
Khi đó, con số 80 tỷ đồng vẫn đúng. Tuy nhiên, con số này chưa đủ để điều hành từng giao dịch hằng ngày.
Ngân sách quản trị phải đủ chi tiết để giao dịch “bám” vào
Ví dụ, thay vì chỉ có “Vật tư: 20 tỷ”, doanh nghiệp cần phân rã đủ để biết chuỗi sau:
Vật tư → Hạng mục → Nhóm vật tư → Khối lượng → Đơn giá kế hoạch → Ngân sách được duyệt
Khi công trường lập một yêu cầu mua mới, hệ thống có thể trả lời ngay năm câu hỏi sau:
- Yêu cầu này đang dùng phần ngân sách nào?
- Phần ngân sách đó đã sử dụng bao nhiêu?
- Phần ngân sách đó đã cam kết bao nhiêu?
- Phần ngân sách đó còn bao nhiêu?
- Yêu cầu mới có làm vượt giới hạn không?
Đây là điểm khác biệt rất lớn giữa dự toán để tính toán và ngân sách để điều hành. Do đó, mỗi giao dịch cần tìm được đúng chỗ của mình trong cấu trúc ngân sách. Bên cạnh đó, bài “Kiểm soát chi phí dự án xây dựng không bắt đầu ở kế toán – mà bắt đầu trước khi tiền được chi” bàn thêm về việc kiểm soát từ trước khi tiền được chi.
Ngân sách quản trị phải theo được cả tiền và khối lượng
Trước hết, một sai lầm khá phổ biến là chỉ quản ngân sách bằng giá trị tiền. Ví dụ giả định, ngân sách thép là 5 tỷ đồng, còn số đã mua thực tế mới hết 4,6 tỷ đồng. Nhìn theo tiền thì vẫn còn 400 triệu đồng. Tuy nhiên, giả sử khối lượng dự toán là 300 tấn, còn thực tế đã sử dụng 310 tấn. Khi đó, doanh nghiệp đã có vấn đề. Nói cách khác, có thể giá mua tốt nên tổng tiền chưa vượt. Tuy nhiên, lượng sử dụng đã vượt kế hoạch. Nếu phần việc vẫn còn, rủi ro vượt ngân sách phía trước rất rõ. Vì vậy, ngân sách quản trị tốt nên nhìn đồng thời ba yếu tố sau:
Giá trị – Khối lượng – Đơn giá
Ngân sách cũng phải biết phần nào đã bị “khóa”
Ví dụ giả định, ngân sách thầu phụ là 10 tỷ đồng. Chi phí đã ghi nhận mới là 4 tỷ đồng. Trước hết, nếu chỉ nhìn kế toán, có vẻ còn 6 tỷ đồng. Tuy nhiên, doanh nghiệp đã ký hợp đồng thêm 5 tỷ đồng. Do đó, thực tế số còn có thể sử dụng chỉ còn 1 tỷ đồng. Đây là lý do ngân sách quản trị phải nhìn cả bốn nội dung. Đó là ngân sách được duyệt, chi phí đã cam kết, chi phí đã phát sinh và ngân sách còn khả dụng. Như vậy, doanh nghiệp không chỉ nhìn số đã hạch toán.
Bên cạnh đó, bài “Muốn biết dự án xây dựng còn lời bao nhiêu, đừng chỉ nhìn chi phí đã hạch toán” bàn thêm về giới hạn của số liệu đã hạch toán.
Ngân sách còn khả dụng là gì?
Ngân sách còn khả dụng là phần ngân sách doanh nghiệp còn có thể sử dụng thực tế. Cụ thể, phần này tính cả chi phí đã phát sinh lẫn chi phí đã cam kết, không chỉ số đã hạch toán.
Ngân sách quản trị phải đi theo thay đổi của dự án
Dự án xây dựng hiếm khi giữ nguyên hoàn toàn từ đầu đến cuối. Cụ thể, thiết kế thay đổi, khối lượng thay đổi, phạm vi thay đổi, tiến độ thay đổi và phát sinh xuất hiện. Vì vậy, doanh nghiệp cũng cần phân biệt ngân sách ban đầu và ngân sách đã được điều chỉnh hợp lệ. Nếu mọi điều chỉnh chỉ sửa trực tiếp vào con số hiện tại, sau vài tháng sẽ rất khó biết một điều là “Ban đầu dự án được duyệt bao nhiêu, đã thay đổi gì và vì sao thay đổi.”. Do đó, ngân sách tốt phải giúp truy được lịch sử đó.
Trưởng phòng Kiểm soát chi phí nên đặt câu hỏi nào?
Trưởng phòng Kiểm soát chi phí không nên chỉ hỏi: “Dự toán của dự án là bao nhiêu?”
Thay vào đó, Trưởng phòng nên hỏi thêm sáu câu sau:
- Dự toán đã được chuyển thành cấu trúc ngân sách quản trị chưa?
- Mỗi giao dịch có xác định được ngân sách nguồn không?
- Doanh nghiệp có quản lý cả khối lượng và đơn giá không?
- Doanh nghiệp có theo dõi chi phí đã cam kết không?
- Ngân sách còn lại có phản ánh đúng phần còn có thể sử dụng không?
- Thay đổi ngân sách có được phê duyệt và lưu lịch sử không?
Nếu chưa trả lời được những câu này, doanh nghiệp có thể đã có một dự toán rất tốt. Tuy nhiên, doanh nghiệp vẫn chưa có một hệ thống kiểm soát ngân sách thực sự.
ECONS đưa dự toán sang ngân sách quản trị
ECONS hướng tới để ngân sách không chỉ là một bảng số liệu đầu dự án. Thay vào đó, ngân sách trở thành cấu trúc quản trị xuyên suốt:
Dự toán → Ngân sách được duyệt → Nhu cầu → Mua hàng → Hợp đồng → Chi phí đã cam kết → Chi phí đã phát sinh → Ngân sách còn khả dụng → Chi phí còn phải thực hiện → Lợi nhuận dự kiến
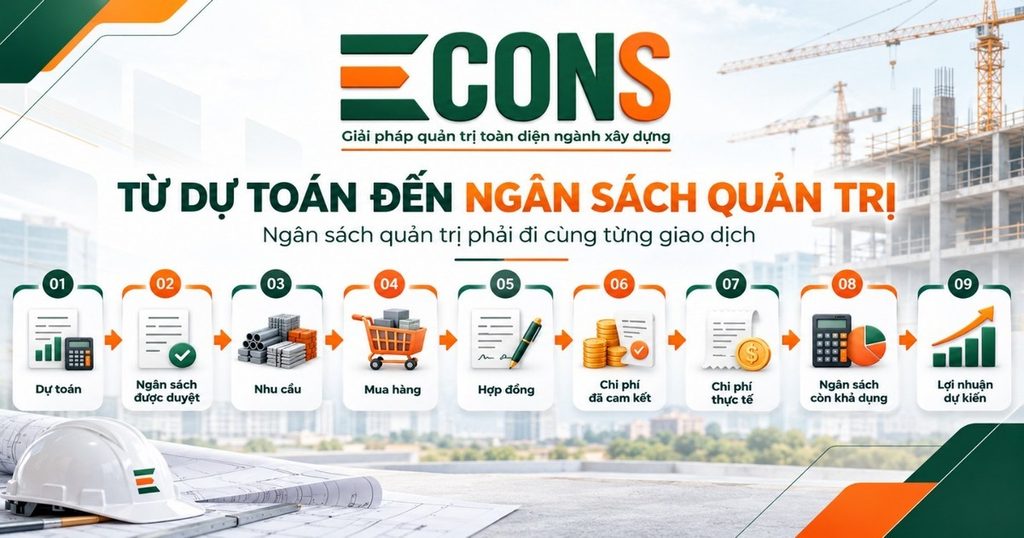
Khi đó, doanh nghiệp không chỉ biết câu trả lời cho câu hỏi “Dự án được dự toán bao nhiêu?”. Ngoài ra, doanh nghiệp còn biết rõ hơn câu trả lời cho câu hỏi sau:
“Khoản nào được phép chi, đã dùng bao nhiêu, đã cam kết bao nhiêu, còn lại bao nhiêu và liệu phần còn lại có đủ để hoàn thành dự án hay không?”
Từng nội dung gắn với một vấn đề đã nêu
Trước hết, dự toán được chuyển thành ngân sách được duyệt. Do đó, mỗi yêu cầu mua mới biết ngay mình đang dùng ngân sách nào, và câu hỏi “Khoản mua này đang dùng ngân sách nào?” không còn mất nhiều thời gian.
Tiếp theo, chi phí đã cam kết và chi phí đã phát sinh được nhìn cùng nhau. Nhờ vậy, ví dụ ngân sách thầu phụ 10 tỷ đồng cho thấy phần khả dụng là 1 tỷ đồng. Phần này không phải 6 tỷ đồng.
Cuối cùng, ngân sách còn khả dụng và chi phí còn phải thực hiện dẫn tới lợi nhuận dự kiến. Khi đó, Trưởng phòng Kiểm soát chi phí biết phần còn lại có đủ để hoàn thành dự án hay không.
ECONS – Giải pháp quản trị toàn diện ngành xây dựng
Dự toán giúp doanh nghiệp biết dự kiến sẽ tốn bao nhiêu.
Ngân sách quản trị giúp doanh nghiệp giữ dự án trong giới hạn đã đặt ra trong suốt quá trình thực hiện.
Xem thêm các phân hệ của ECONS
Doanh nghiệp có thể truy cập trang chủ ECONS để xem mười hai phân hệ chuyên sâu ngành xây dựng. Cụ thể, các phân hệ này gồm ngân sách và kiểm soát chi phí. Ngoài ra, còn có mua sắm và lựa chọn nhà cung cấp, vật tư và kho công trình, cùng hợp đồng và thanh toán của Chủ đầu tư.
Tự đánh giá ngân sách của dự án đang thực hiện
Cụ thể, doanh nghiệp có thể chọn một dự án đang thực hiện và dùng sáu câu hỏi ở trên để tự đánh giá. Khi đó, cần xem dự toán đã được chuyển thành cấu trúc ngân sách quản trị hay chưa.
Nếu muốn xem xét cách chuyển dự toán thành ngân sách quản trị, hãy trao đổi với đội ngũ ECONS.
Đăng ký tư vấn / đặt lịch demo: liên hệ hotline 0888 934 886, email info@giacat.vn hoặc truy cập econs.cloud.
———————-
THÔNG TIN LIÊN HỆ & ĐĂNG KÝ TRẢI NGHIỆM
Công ty Cổ phần Giải pháp Quản trị Greensys
- 146 Nguyễn Văn Trỗi, Phường Phú Nhuận, TP. Hồ Chí Minh
- Hotline: 0888 934 886
- Email: info@giacat.vn
- Website: greensys.vn | econs.cloud