
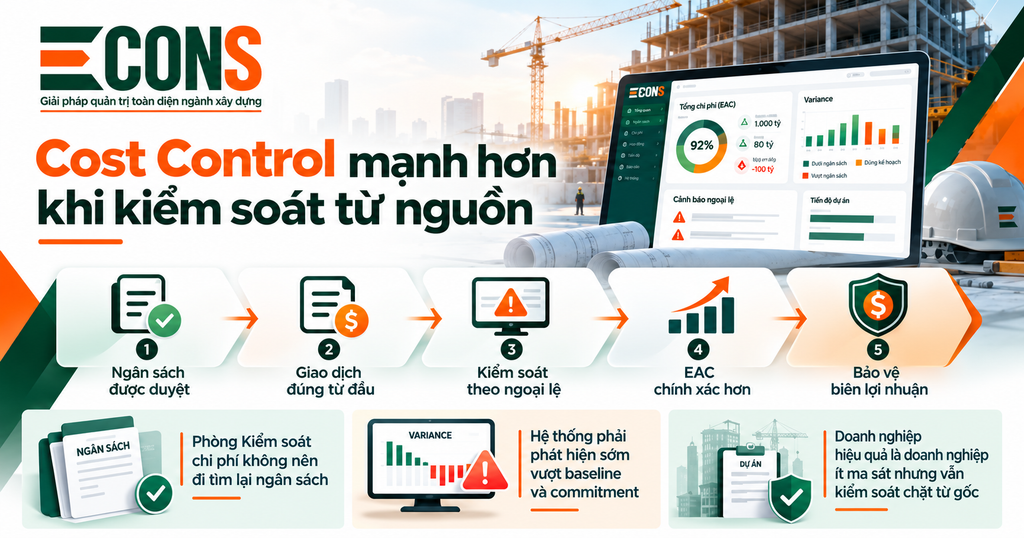
Với một Trưởng phòng Kiểm soát chi phí, áp lực lớn nhất không phải là thiếu báo cáo. Mà là:
Rất nhiều vấn đề chỉ xuất hiện khi giao dịch đã đi quá xa.
Điều làm Cost Control áp lực không nằm ở chỗ thiếu số liệu, mà nằm ở thời điểm nhìn thấy số liệu. Khi vấn đề xuất hiện thì giao dịch đã đi quá xa để chặn lại hoặc điều chỉnh, và phòng Cost Control chỉ còn cách ghi nhận kết quả. Vì vậy, dấu hiệu sớm của rủi ro vượt ngân sách và giảm lợi nhuận xuất hiện từ lúc một cam kết chi phí vừa hình thành, trước cả khi kế toán ghi nhận.
Vì sao Cost Control thường đứng quá gần “cuối dòng”?
Trong thực tế, nhiều giao dịch đã đi được một quãng dài trước khi đến tay phòng Cost Control. Khi đó, dự án có thể đang ở những trạng thái sau:
- Yêu cầu mua đã được lập.
- PO đã chuẩn bị phát hành.
- Hợp đồng thầu phụ đã gần ký.
- Khối lượng đã phát sinh.
- VO đã được thi công.
- EOT đã kéo dài.
Đến lúc đó, Cost Control mới bắt đầu được hỏi:
- Khoản này còn ngân sách không?
- Vượt bao nhiêu?
- Có nằm trong phạm vi không?
- Có thể thu hồi từ Chủ đầu tư không?
Nếu phải chờ đến đây mới kiểm tra, thì Cost Control đang đứng quá gần “cuối dòng”.
Những câu hỏi muộn này cho thấy điều gì?
Hai câu hỏi đầu, về việc còn ngân sách hay không và vượt bao nhiêu, là câu hỏi quan trọng nhất của kiểm soát chi phí. Nhưng khi yêu cầu mua đã lập hoặc PO đã chuẩn bị phát hành, câu trả lời gần như chỉ để xác nhận điều đã xảy ra, chứ không còn giúp ngăn điều đó xảy ra.
Câu hỏi về phạm vi cho biết khoản chi có nằm trong phần việc đã được duyệt hay không. Câu hỏi thu hồi từ Chủ đầu tư gắn với VO và EOT, vì khi VO đã thi công và EOT đã kéo dài thì nhà thầu đã bỏ chi phí, còn giá trị tương ứng phụ thuộc vào việc Chủ đầu tư công nhận.
Cả bốn câu hỏi đều hợp lý, nhưng vấn đề nằm ở thời điểm câu hỏi được đặt ra: khi giao dịch đã đi quá xa, mọi câu trả lời đều đến muộn hơn khả năng can thiệp.
Kiểm soát chi phí phải bắt đầu từ baseline ngân sách đã duyệt
Một khoản mua sắm hay một cam kết chi phí không nên xuất hiện như một giao dịch độc lập. Nó phải bắt đầu từ câu hỏi:
“Ngân sách nào đã được duyệt cho đúng hạng mục, đúng phạm vi và đúng khối lượng đó?”
Ví dụ giả định, ngân sách thép cho hạng mục A là 5 tỷ. Khi một yêu cầu mua mới được tạo, hệ thống phải biết ngay các thông tin sau. Về ngân sách, ngân sách gốc là 5 tỷ. Về cam kết, doanh nghiệp đã cam kết 3,8 tỷ. Về thực hiện, doanh nghiệp đã thực hiện 3,2 tỷ. Về phần còn lại, còn khả dụng 1,2 tỷ. Còn yêu cầu mới có giá trị 1,4 tỷ. Ngay thời điểm đó, rủi ro vượt 0,2 tỷ đã xuất hiện.
Cost Control không nên là người đầu tiên “phát hiện” chuyện này. Hệ thống phải phát hiện trước.
Từng con số trong ví dụ này nói lên điều gì?
Con số 5 tỷ là ngân sách gốc, tức baseline đã được duyệt cho hạng mục thép A, và mọi cam kết sau đó phải được đối chiếu với mốc này. Con số 3,8 tỷ là phần đã cam kết, và con số 3,2 tỷ là phần đã thực hiện. Hai con số này cho thấy ngân sách đã bị ràng buộc đến đâu và đã chuyển thành chi phí thực tế đến đâu.
Con số 1,2 tỷ là phần còn khả dụng của ngân sách, còn 1,4 tỷ là giá trị của yêu cầu mới. Khi yêu cầu mới lớn hơn phần còn khả dụng, rủi ro vượt 0,2 tỷ đã hiện ra ngay lúc yêu cầu được tạo, chứ chưa cần chờ đến PO, hợp đồng hay thanh toán. Đó là lý do ví dụ này cho thấy điểm kiểm soát hiệu quả nhất nằm ở lúc giao dịch hình thành.
Baseline ngân sách là gì?
Baseline ngân sách là ngân sách gốc đã được duyệt cho đúng hạng mục, đúng phạm vi và đúng khối lượng, đóng vai trò mốc để so sánh mọi cam kết và chi phí phát sinh về sau. Khi mỗi giao dịch đều được gắn với baseline ngay từ đầu, Cost Control biết giao dịch đang dùng ngân sách nào mà không phải dò lại.
Vai trò của Cost Control không nên dừng ở kiểm tra giao dịch
Nếu đội ngũ Cost Control phải dành phần lớn thời gian để:
- Dò ngân sách.
- Đối chiếu Excel.
- Kiểm tra đã mua bao nhiêu.
- Hỏi lại dự án về khối lượng.
- Truy lại PO và hợp đồng.
- Ghép số liệu từ nhiều nguồn.
Thì nguồn lực kiểm soát của doanh nghiệp đang bị dùng sai chỗ.
Một Trưởng phòng Kiểm soát chi phí cần đội ngũ tập trung vào những câu hỏi quan trọng hơn:
- Variance đến từ giá, lượng hay phạm vi?
- Commitment đang vượt baseline ở đâu?
- VO nào đã phát sinh chi phí nhưng khả năng thu hồi thấp?
- EOT nào đang làm EAC tăng?
- Cost to Complete đang thay đổi thế nào?
- Forecast Margin còn bao nhiêu?
Đó mới là giá trị thực của Cost Control.
Sáu câu hỏi này giúp Cost Control biết thêm điều gì?
Câu hỏi về Variance giúp tách nguyên nhân chênh lệch thành giá, lượng hay phạm vi, vì mỗi nguyên nhân cần một cách xử lý khác nhau. Câu hỏi về Commitment cho biết chỗ nào các cam kết đang vượt baseline, còn câu hỏi về VO cho biết khoản nào đã phát sinh chi phí nhưng khả năng thu hồi thấp.
Câu hỏi về EOT nối thời gian kéo dài với EAC, câu hỏi về Cost to Complete nhìn vào phần chi phí còn phải bỏ ra để hoàn thành, và câu hỏi về Forecast Margin gom tất cả lại thành biên lợi nhuận dự báo. Sáu câu hỏi này đều nhìn về phía trước, còn việc dò ngân sách hay ghép số liệu chỉ trả lời những gì đã xảy ra.
Commitment, Cost to Complete, EAC và Forecast Margin là gì?
Commitment là chi phí đã cam kết, tức khoản tiền doanh nghiệp đã bị ràng buộc phải chi thông qua PO hoặc hợp đồng nhưng chưa trở thành chi phí thực tế. Actual Cost là chi phí thực tế đã phát sinh. Cost to Complete là phần chi phí còn phải bỏ ra để hoàn thành dự án.
Estimate at Completion, viết tắt là EAC, là dự báo tổng chi phí khi dự án hoàn thành, được cập nhật khi điều kiện dự án thay đổi. Theo cách tính phổ biến trong quản lý dự án, Cost to Complete bằng EAC trừ đi Actual Cost. Forecast Margin là biên lợi nhuận dự báo khi dự án hoàn thành, nên phụ thuộc vào EAC.
Từ “kiểm tra từng giao dịch” sang “quản trị ngoại lệ”
Không phải mọi giao dịch đều cần cùng một mức kiểm tra. Một giao dịch nếu:
- Đúng ngân sách.
- Đúng phạm vi.
- Đúng khối lượng.
- Đúng hạn mức.
- Đúng thẩm quyền.
Thì nên được đi qua nhanh.
Cost Control chỉ nên tập trung sâu vào các trường hợp ngoại lệ:
- Vượt ngân sách.
- Biến động đơn giá lớn.
- Thay đổi khối lượng.
- Mua ngoài kế hoạch.
- VO/EOT.
- Rủi ro vượt EAC.
- Rủi ro giảm lợi nhuận.
Đây là cách Cost Control vừa kiểm soát tốt hơn, vừa giảm ma sát với Ban dự án, Mua hàng và Kế toán.
Quản trị ngoại lệ khác gì với kiểm tra từng giao dịch?
Kiểm tra từng giao dịch dành cùng một mức công sức cho mọi hồ sơ, kể cả những hồ sơ đã đúng ngân sách, đúng phạm vi, đúng khối lượng, đúng hạn mức và đúng thẩm quyền. Quản trị ngoại lệ cho những giao dịch đúng nguyên tắc đi qua nhanh và dành sự phân tích sâu cho những trường hợp lệch khỏi nguyên tắc.
Bảy nhóm ngoại lệ trên đều là nơi lợi nhuận dễ bị ảnh hưởng. Khi Cost Control tập trung vào những nhóm này, thời gian của đội ngũ được dùng cho những quyết định có giá trị thay vì cho việc kiểm tra lặp lại.
Một Cost Control mạnh không phải vì kiểm tra nhiều, mà vì phát hiện sớm
Trưởng phòng Kiểm soát chi phí không cần biết cuối tháng có bao nhiêu hồ sơ được kiểm tra.
Điều quan trọng hơn là:
- Bao nhiêu rủi ro được phát hiện trước khi PO phát hành?
- Bao nhiêu khoản vượt ngân sách được nhìn thấy từ lúc yêu cầu hình thành?
- Bao nhiêu VO/EOT được đưa vào forecast trước khi chi phí thực tế xuất hiện?
- EAC được cập nhật nhanh đến đâu khi điều kiện dự án thay đổi?
- Forecast Margin có phản ánh đúng tình hình hiện tại không?
Đó mới là những chỉ số phản ánh năng lực Cost Control.
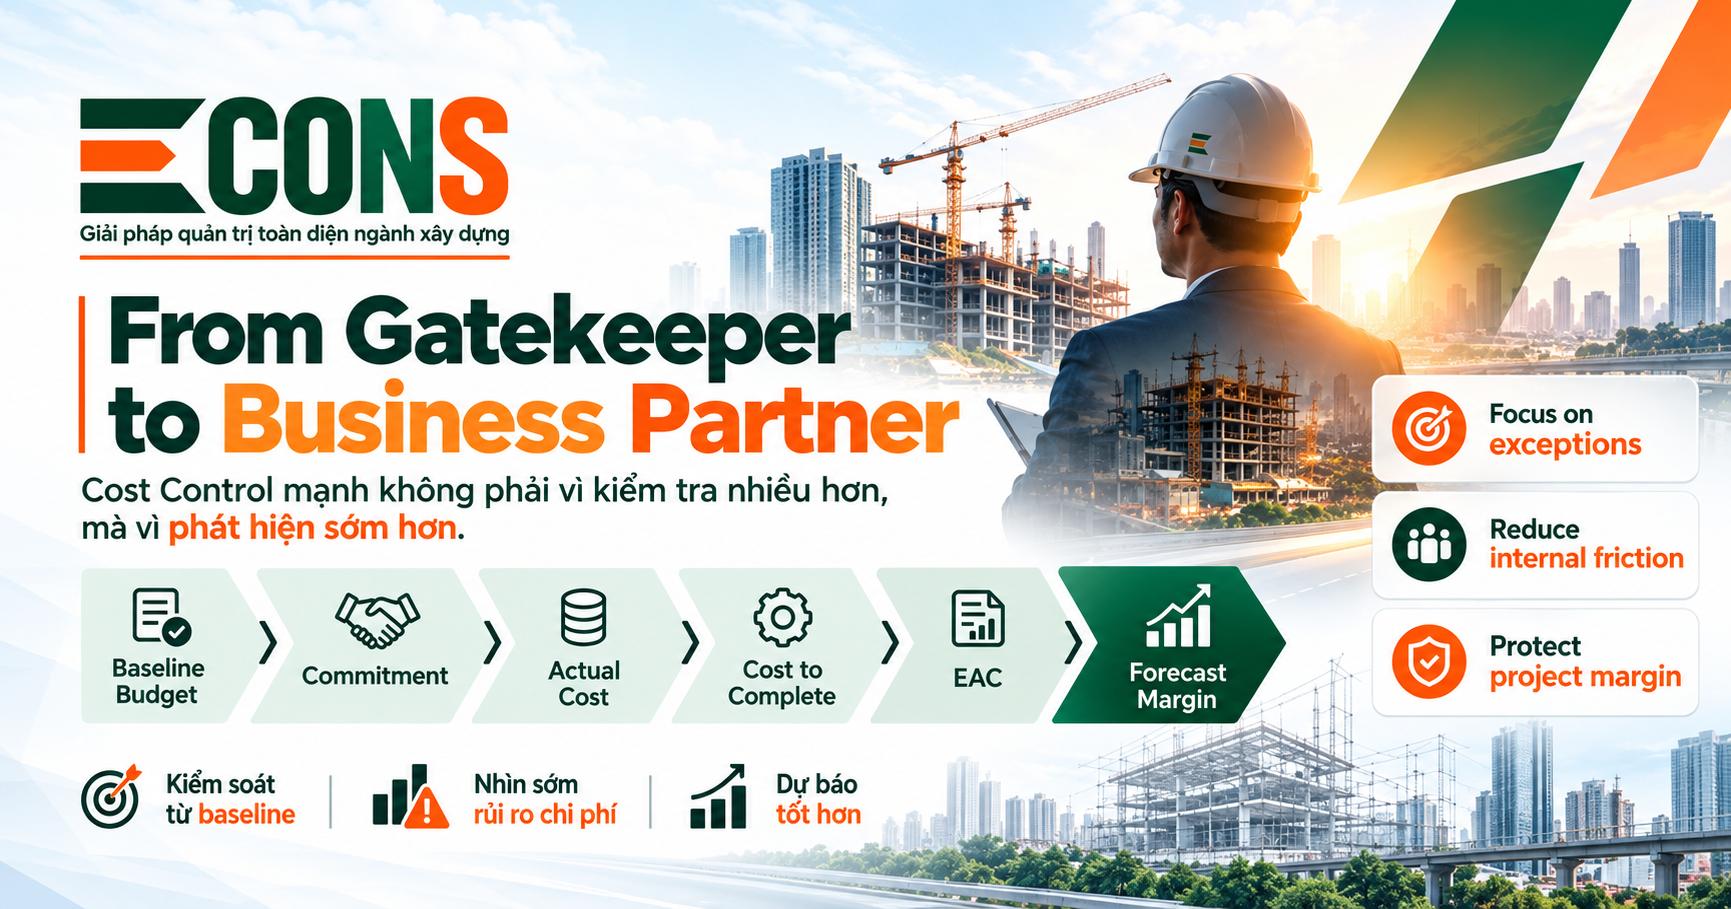
Dùng năm câu hỏi này để tự đánh giá Cost Control như thế nào?
Năm câu hỏi này đo thời điểm phát hiện thay vì số lượng hồ sơ đã kiểm tra. Hai câu đầu nhìn vào việc rủi ro và khoản vượt ngân sách được thấy ở lúc nào, tức trước khi PO phát hành hay từ lúc yêu cầu hình thành. Hai câu tiếp theo nhìn vào việc VO/EOT và điều kiện thay đổi của dự án được phản ánh vào forecast và EAC nhanh đến đâu.
Câu cuối cùng kiểm tra xem Forecast Margin có phản ánh đúng tình hình hiện tại hay không. Câu nào chưa có câu trả lời rõ ràng cho thấy điểm kiểm soát có thể đang đặt quá muộn.
Ma sát thấp mới là dấu hiệu của một hệ thống tốt
Một phòng Cost Control mạnh không nên trở thành “nút thắt” của doanh nghiệp. Nếu mọi giao dịch đều phải dừng lại để hỏi:
- “Còn ngân sách không?”
- “Đã mua bao nhiêu?”
- “Thuộc hạng mục nào?”
Thì hệ thống đang tạo quá nhiều ma sát.
Một mô hình tốt hơn là:
- Dữ liệu đúng từ nguồn.
- Ngân sách dẫn đường cho giao dịch.
- Hệ thống tự kiểm tra điều kiện cơ bản.
- Cost Control chỉ xử lý ngoại lệ.
Khi đó:
- Ban dự án đi nhanh hơn.
- Mua hàng ít bị trả hồ sơ hơn.
- Kế toán ít phải hỏi lại hơn.
- Cost Control có nhiều thời gian hơn cho phân tích và dự báo.
- Doanh nghiệp vận hành nhanh hơn nhưng không lỏng hơn.
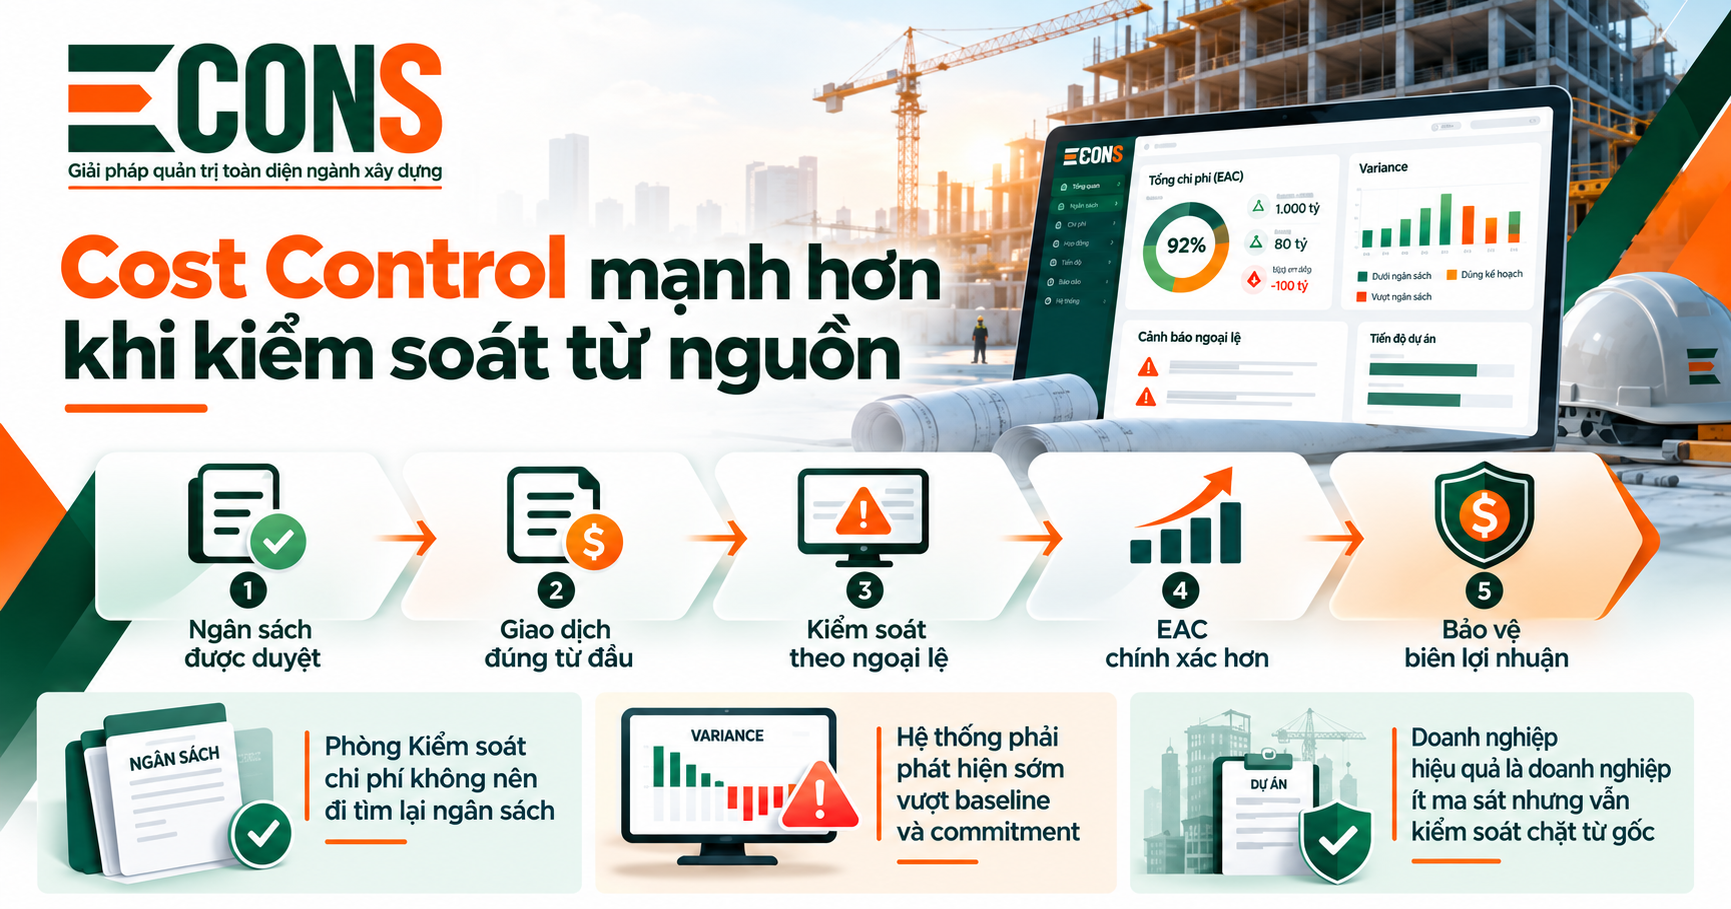
Ma sát giữa các phòng ban đến từ đâu và giảm đi như thế nào?
Ma sát xuất hiện khi mỗi giao dịch phải dừng lại để trả lời những câu hỏi cơ bản về ngân sách, về lượng đã mua và về hạng mục. Những câu hỏi này bắt Ban dự án chờ, khiến Mua hàng bị trả hồ sơ và buộc Kế toán phải hỏi lại, dù câu trả lời lẽ ra đã nằm sẵn trong dữ liệu.
Khi dữ liệu đúng từ nguồn, ngân sách dẫn đường cho giao dịch và hệ thống tự kiểm tra các điều kiện cơ bản, những câu hỏi trên không còn là điểm dừng. Cost Control chỉ xử lý ngoại lệ, còn doanh nghiệp vận hành nhanh hơn nhưng không lỏng hơn, vì việc kiểm soát được đặt ở nguồn thay vì ở cuối dòng.
ECONS đưa Cost Control về đúng vai trò
ECONS hướng tới kết nối xuyên suốt:
Baseline ngân sách → Nhu cầu → Mua hàng → PO / Hợp đồng → Vật tư / Thầu phụ → Actual Cost → Commitment → Cost to Complete → EAC → Forecast Margin
Mỗi giao dịch ngay từ khi hình thành đã phải biết:
Nó đang sử dụng ngân sách nào, đã cam kết bao nhiêu, còn lại bao nhiêu và ảnh hưởng thế nào đến EAC và lợi nhuận dự kiến.
Khi làm được điều đó, Cost Control không còn là “trạm kiểm tra cuối”. Mà trở thành nơi:
- Nhìn thấy chênh lệch sớm.
- Dự báo chi phí hoàn thành.
- Bảo vệ biên lợi nhuận dự án.
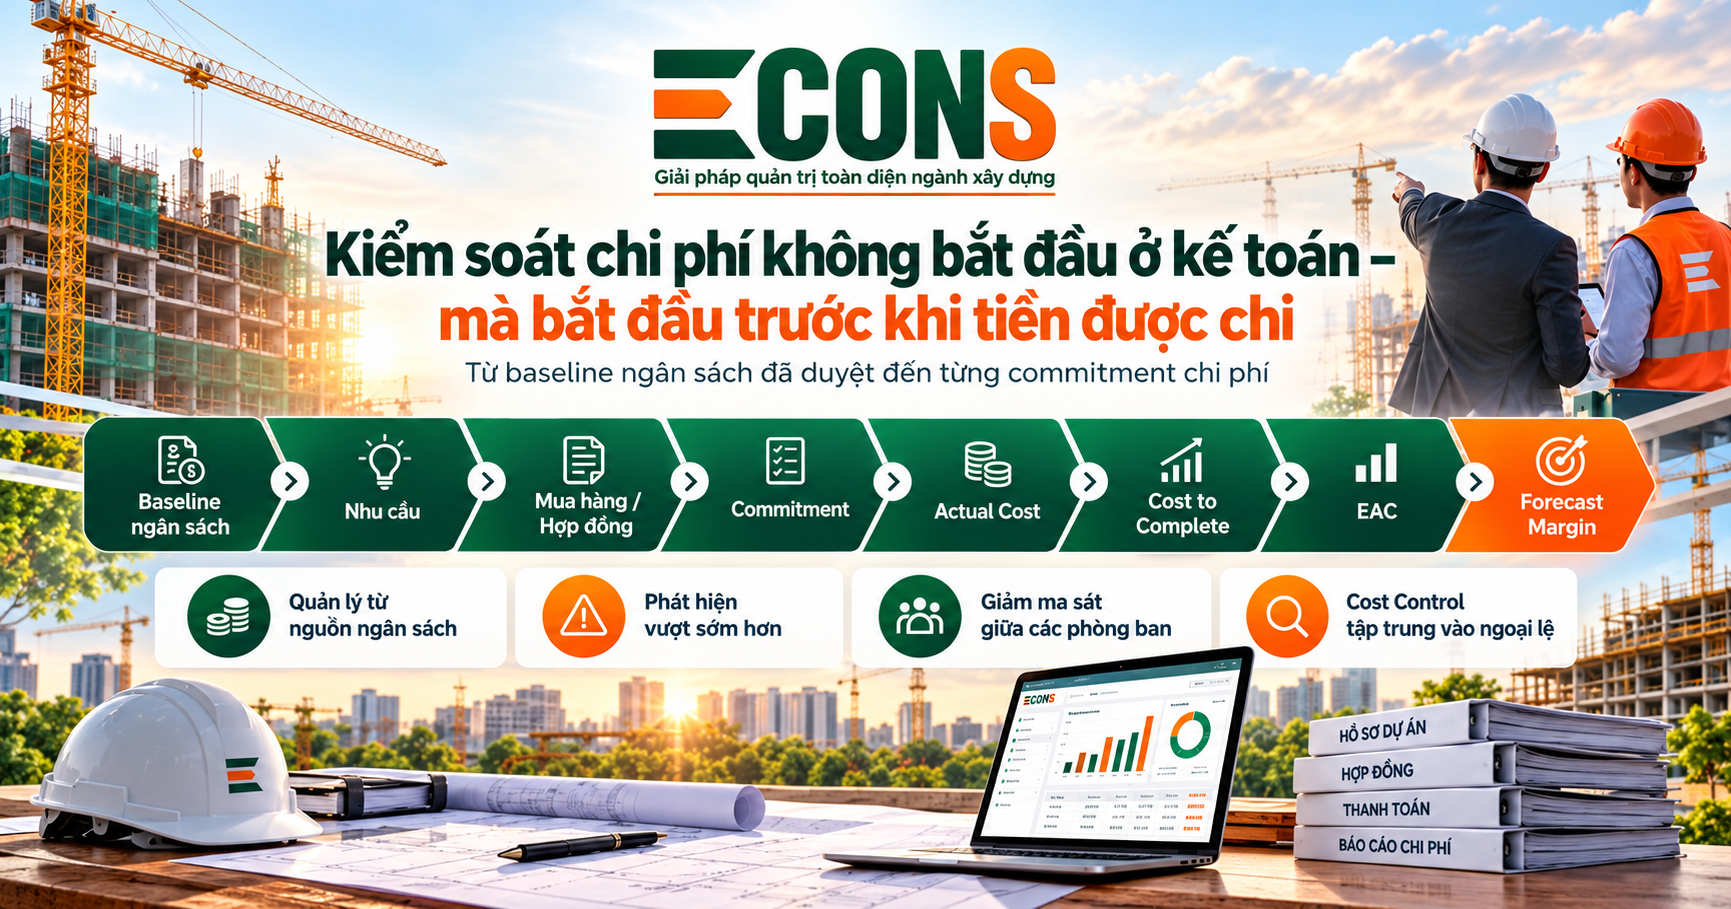
ECONS – Construction Operating System
Kiểm soát chi phí không bắt đầu ở kế toán.
Với Cost Control, nó phải bắt đầu từ baseline ngân sách và từ lúc một cam kết chi phí vừa hình thành.
Chuỗi kết nối trên khớp với những điểm đã nêu ở các phần trước. Nhu cầu, mua hàng và PO/Hợp đồng là nơi cam kết chi phí hình thành, Vật tư/Thầu phụ và Actual Cost là nơi chi phí thực tế phát sinh, còn Commitment, Cost to Complete, EAC và Forecast Margin là nơi Cost Control thấy chênh lệch sớm. Khi các dữ liệu này được nối với nhau ngay từ baseline, Cost Control không phải ghép số liệu từ nhiều nguồn để trả lời câu hỏi “còn ngân sách không?”.
Cách nhìn này nối tiếp bài “Muốn biết dự án xây dựng còn lời bao nhiêu, đừng chỉ nhìn chi phí đã hạch toán” và bài “Gần kết thúc dự án xây dựng mới biết lời hay lỗ – có phải đã quá muộn?”. Doanh nghiệp có thể truy cập ECONS ngay để xem mười hai phân hệ chuyên sâu ngành xây dựng, từ ngân sách và kiểm soát chi phí, giao thầu và nhà thầu phụ đến hợp đồng và thanh toán của Chủ đầu tư.
Lưu bài và tự đánh giá: Cost Control của doanh nghiệp phát hiện rủi ro sớm đến đâu?
Doanh nghiệp có thể lưu bài này và dùng năm câu hỏi ở phần “Một Cost Control mạnh không phải vì kiểm tra nhiều, mà vì phát hiện sớm” để tự đánh giá. Nếu muốn cùng xem xét cách đặt điểm kiểm soát từ baseline ngân sách và từ lúc cam kết chi phí hình thành, hãy trao đổi với đội ngũ ECONS.
Đăng ký tư vấn / đặt lịch demo: liên hệ hotline 0888 934 886, email info@giacat.vn hoặc truy cập econs.cloud.
———————-
THÔNG TIN LIÊN HỆ & ĐĂNG KÝ TRẢI NGHIỆM
Công ty Cổ phần Giải pháp Quản trị Greensys
- 146 Nguyễn Văn Trỗi, Phường Phú Nhuận, TP. Hồ Chí Minh
- Hotline: 0888 934 886
- Email: info@giacat.vn
- Website: greensys.vn | econs.cloud