
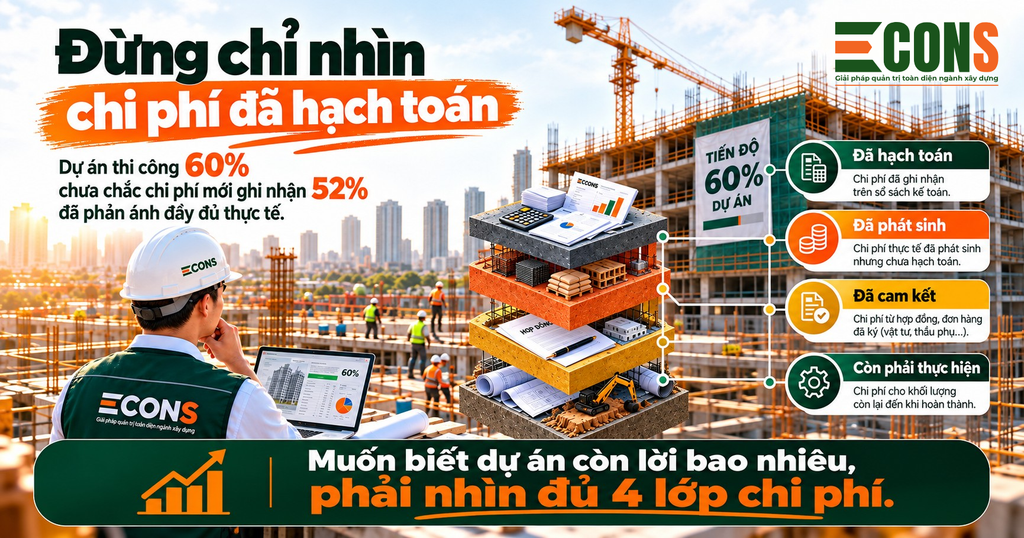
Một dự án đang thi công 60%. Kế toán báo chi phí mới ghi nhận 52%. Nhìn nhanh, Ban lãnh đạo có thể thấy dự án vẫn đang khá tốt.
Nhưng câu hỏi là:
52% chi phí đó đã phản ánh đúng phần công việc 60% đang thực hiện chưa?
Con số 52% là phần chi phí kế toán đã ghi nhận, còn 60% là phần công việc công trường đã thực hiện. Hai con số đến từ hai nguồn khác nhau, nên chỉ khi chúng khớp về phạm vi thì nhận định “dự án vẫn đang khá tốt” mới có cơ sở.
Phần chi phí chưa lên báo cáo có thể đang nằm ở đâu?
Chi phí 52% được ghi nhận trên báo cáo chưa chắc đã bao gồm hết những gì công trường đã làm và đã cam kết. Trong dự án có thể đang tồn tại những tình huống sau:
- Vật tư đã được đưa ra công trường nhưng chưa xuất hết.
- Thầu phụ đã thi công nhưng chưa nghiệm thu.
- PO đã được phát hành nhưng hàng chưa về.
- VO đã được thực hiện nhưng chưa được duyệt.
- EOT đã phát sinh nhưng chi phí kéo dài chưa được tổng hợp.
Nếu những phần này chưa xuất hiện trên báo cáo, lợi nhuận nhìn thấy hôm nay có thể đang đẹp hơn thực tế.
Từng tình huống làm lợi nhuận trên báo cáo đẹp hơn thực tế như thế nào?
Với vật tư đã đưa ra công trường nhưng chưa xuất hết, phần vật tư đã dùng cho công việc đang thi công có thể chưa được tính đủ vào chi phí. Với thầu phụ đã thi công nhưng chưa nghiệm thu, giá trị công việc thầu phụ đã làm chưa đi vào chi phí hạch toán dù công việc đó đã nằm trong phần khối lượng 60%.
Với PO đã được phát hành nhưng hàng chưa về, nghĩa vụ phải trả đã hình thành nhưng chưa trở thành chi phí được ghi nhận. Với VO đã được thực hiện nhưng chưa được duyệt, doanh nghiệp đã bỏ chi phí để làm, còn giá trị tương ứng thì chưa chắc được Chủ đầu tư công nhận.
Với EOT đã phát sinh nhưng chi phí kéo dài chưa được tổng hợp, công trường vẫn tiếp tục tốn chi phí mỗi ngày kéo dài mà báo cáo chưa thể hiện. Điểm chung của cả năm tình huống là chi phí đã hoặc sẽ xảy ra, nhưng chưa nằm trong con số 52% mà kế toán đang báo.
Chi phí kế toán đúng, nhưng chưa đủ để điều hành dự án
Kế toán ghi nhận chi phí theo chứng từ và điều kiện hạch toán. Điều đó là cần thiết, vì sổ sách phải dựa trên những gì đã có chứng từ và đủ điều kiện ghi nhận.
Nhưng người điều hành dự án lại cần trả lời một câu hỏi khác:
“Nếu tiếp tục theo tình hình hiện tại, dự án khi hoàn thành sẽ tốn bao nhiêu tiền?”
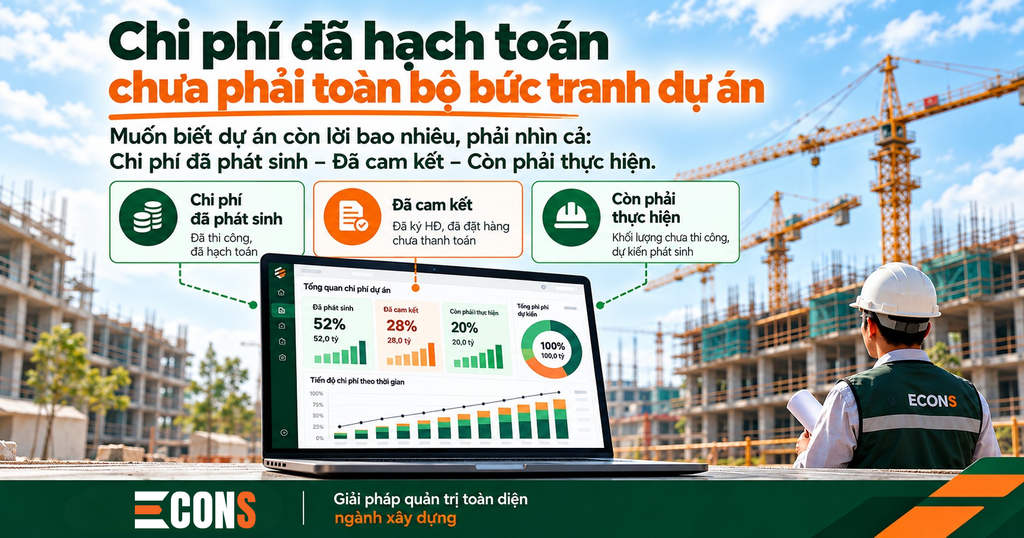
Để trả lời được câu hỏi này, doanh nghiệp không thể chỉ nhìn phần đã hạch toán. Doanh nghiệp phải nhìn thêm các nhóm thông tin sau:
- Chi phí đã phát sinh thực tế.
- Chi phí đã cam kết.
- Chi phí còn phải thực hiện.
- Các khoản có nguy cơ phát sinh từ VO, EOT, làm lại và kéo dài tiến độ.
Chỉ khi đó, doanh nghiệp mới bắt đầu nhìn được lợi nhuận dự kiến của dự án.
Các nhóm thông tin này khác nhau như thế nào?
Chi phí đã phát sinh thực tế là những khoản công trường đã thực sự tạo ra, kể cả khi kế toán chưa hạch toán. Chi phí đã cam kết là phần doanh nghiệp đã ràng buộc phải chi qua PO và hợp đồng thầu phụ, nhưng chưa trở thành chi phí thực tế. Chi phí còn phải thực hiện là chi phí dự kiến của phần việc chưa hoàn thành.
Nhóm cuối cùng gồm các khoản có nguy cơ phát sinh từ VO, EOT, làm lại và kéo dài tiến độ. Đây là nhóm dễ bị bỏ quên nhất, vì khi dự án đang chạy chúng thường chưa có chứng từ hay con số chính thức, nhưng lại có thể làm thay đổi tổng chi phí khi dự án hoàn thành.
Quan trọng hơn: doanh thu và chi phí phải cùng một “mặt bằng”
Đây là chỗ rất dễ làm báo cáo sai lệch.
Ví dụ, doanh thu đang tính trên 60% khối lượng đã thực hiện, nhưng chi phí mới tập hợp được phần tương ứng với 50% khối lượng. Nếu lấy hai con số đó chia cho nhau, biên lợi nhuận sẽ nhìn rất đẹp.
Nhưng đó không phải lợi nhuận thật.
Ngược lại, nếu doanh nghiệp mua trước rất nhiều vật tư cho phần việc chưa thi công mà đưa hết vào chi phí của phần khối lượng hiện tại, kết quả lại có thể xấu hơn thực tế.
Vì vậy, muốn đánh giá đúng lợi nhuận, doanh thu và chi phí phải được đặt trên cùng một phạm vi khối lượng.
Nhất Nghệ cũng nhấn mạnh khi lập báo cáo doanh thu – chi phí cần đối chiếu sự tương đồng giữa doanh thu, chi phí, khối lượng và vật tư, đồng thời cập nhật ngân sách cùng quá trình báo cáo.
Vì sao lệch phạm vi khối lượng làm biên lợi nhuận bị hiểu sai?
Biên lợi nhuận được nhìn từ hai vế là doanh thu và chi phí, nên khi hai vế này không cùng phạm vi khối lượng thì kết quả so sánh không còn phản ánh thực tế. Trường hợp thứ nhất là doanh thu tính cho khối lượng nhiều hơn phần chi phí được tập hợp, khiến biên lợi nhuận nhìn đẹp hơn thực tế.
Trường hợp thứ hai là chi phí của phần việc chưa thi công, chẳng hạn vật tư mua trước, bị đưa vào phần khối lượng hiện tại, khiến biên lợi nhuận nhìn xấu hơn thực tế. Hai trường hợp lệch theo hai chiều ngược nhau nhưng có chung một nguyên nhân là doanh thu, chi phí, khối lượng và vật tư chưa được đối chiếu với nhau.
Đừng chỉ hỏi “đã chi bao nhiêu?”, CEO nên hỏi thêm gì?
Bên cạnh câu hỏi “đã chi bao nhiêu?”, CEO nên hỏi thêm:
- Đã làm bao nhiêu khối lượng?
- Chi phí tương ứng của phần đã làm là bao nhiêu?
- Đã cam kết thêm bao nhiêu?
- Phần việc còn lại dự kiến cần bao nhiêu chi phí?
- VO nào đã làm nhưng chưa chắc được công nhận?
- EOT nào có thể làm tăng chi phí công trường?
Khi đặt các câu hỏi này cạnh nhau, doanh nghiệp mới chuyển từ nhìn chi phí đã xảy ra sang dự báo chi phí khi hoàn thành dự án.
Mỗi nhóm câu hỏi giúp CEO biết thêm điều gì?
Hai câu hỏi đầu, về khối lượng đã làm và chi phí tương ứng của phần đã làm, giúp đặt doanh thu và chi phí lên cùng một phạm vi khối lượng. Nếu chỉ biết số tiền đã chi mà không biết khối lượng tương ứng, CEO chưa thể đánh giá chi phí đang cao hay thấp.
Hai câu hỏi giữa, về phần đã cam kết thêm và chi phí của phần việc còn lại, giúp nhìn về phía trước. Phần đã cam kết cho biết doanh nghiệp đã bị ràng buộc phải chi bao nhiêu, còn phần việc còn lại cho biết dự án cần thêm bao nhiêu để hoàn thành.
Hai câu hỏi cuối, về VO chưa chắc được công nhận và EOT có thể làm tăng chi phí công trường, giúp nhìn vào những khoản chưa chắc chắn. Đây là những khoản mà người điều hành dự án phải theo dõi sớm, vì giá trị cuối cùng của chúng ảnh hưởng trực tiếp đến lợi nhuận.
Một ví dụ giả định: 42 tỷ đã hạch toán nhưng tổng chi phí dự kiến là 85 tỷ
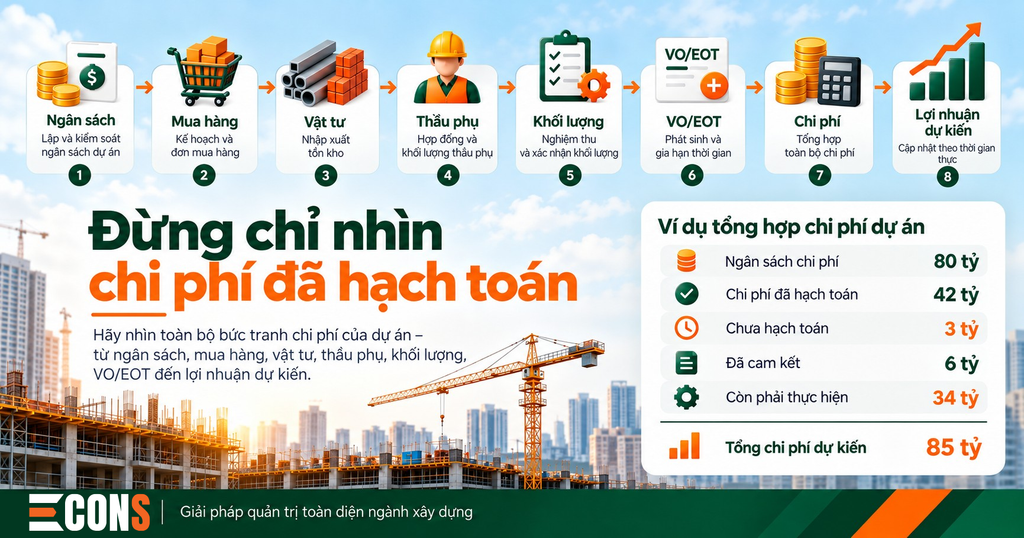
Giả sử dự án có ngân sách chi phí 80 tỷ. Đến hiện tại, khối lượng thực hiện là 60% và chi phí đã hạch toán là 42 tỷ. Nếu chỉ nhìn 42 tỷ, mọi thứ có vẻ ổn.
Nhưng nếu cộng thêm các khoản còn lại thì bức tranh đã khác. Về chi phí đã phát sinh nhưng chưa hạch toán, dự án có 3 tỷ. Về PO và hợp đồng thầu phụ đã cam kết, dự án có 6 tỷ. Về chi phí dự kiến còn phải thực hiện, dự án cần thêm 34 tỷ.
Khi đó, tổng chi phí dự kiến đã thành 85 tỷ. Dự án chưa kết thúc. Nhưng doanh nghiệp đã có một tín hiệu rất rõ: lợi nhuận kế hoạch đang có nguy cơ giảm ít nhất 5 tỷ. Và đây mới là lúc việc kiểm soát có ý nghĩa. Không phải chờ dự án gần hoàn thành rồi mới tổng kết.
Từng con số trong ví dụ này nói lên điều gì?
Con số 80 tỷ là ngân sách chi phí, tức mốc để so sánh với chi phí dự kiến khi dự án hoàn thành. Con số 42 tỷ là phần chi phí kế toán đã hạch toán, và đây là con số duy nhất nhìn thấy nếu doanh nghiệp chỉ dựa vào báo cáo kế toán.
Khoản 3 tỷ là chi phí đã phát sinh ở công trường nhưng chưa hạch toán, nên chưa có mặt trong 42 tỷ. Khoản 6 tỷ là PO và hợp đồng thầu phụ đã cam kết, tức nghĩa vụ phải chi đã hình thành dù chưa trở thành chi phí thực tế. Khoản 34 tỷ là chi phí dự kiến của phần việc còn phải thực hiện.
Khi ba khoản này được cộng thêm vào 42 tỷ đã hạch toán, tổng chi phí dự kiến là 85 tỷ, cao hơn ngân sách chi phí 80 tỷ. Từ đó dự án có tín hiệu lợi nhuận kế hoạch giảm ít nhất 5 tỷ. Cụm từ “ít nhất” cho thấy mức giảm có thể lớn hơn nếu còn những khoản chưa được nhìn thấy, chẳng hạn VO chưa được duyệt hay chi phí kéo dài do EOT.
Từ báo cáo chi phí sang dự báo lợi nhuận
Quản trị dự án không nên chỉ trả lời:
“Đến hôm nay đã tốn bao nhiêu?”
Mà cần tiến thêm một bước:
“Với tình hình hiện tại, khi hoàn thành sẽ tốn bao nhiêu?”
Và từ đó:
“Lợi nhuận dự kiến còn lại bao nhiêu?”
Đó là sự khác nhau giữa ghi nhận quá khứ và điều hành tương lai.
Dự báo chi phí khi hoàn thành dự án xây dựng là gì?
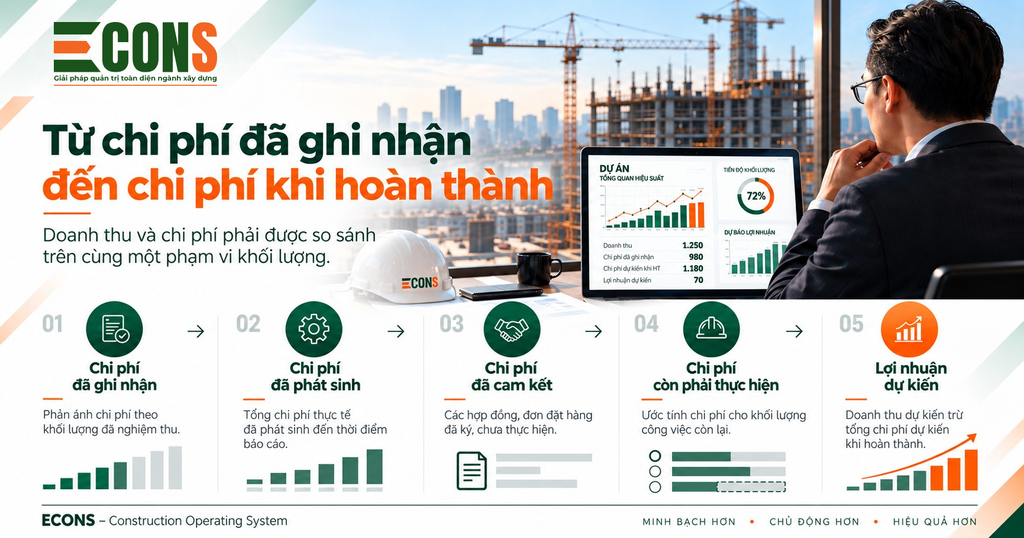
Dự báo chi phí khi hoàn thành dự án là tổng chi phí dự kiến của dự án khi kết thúc, nếu tình hình hiện tại tiếp tục diễn ra. Tổng này gồm chi phí đã phát sinh thực tế, chi phí đã cam kết, chi phí còn phải thực hiện và các khoản có nguy cơ phát sinh từ VO, EOT, làm lại, kéo dài tiến độ. Lợi nhuận dự kiến là phần còn lại của doanh thu dự kiến sau khi trừ tổng chi phí dự kiến này.
Trong quản lý dự án, việc dự báo tổng chi phí khi hoàn thành thường được gọi là Estimate at Completion, viết tắt là EAC. Các tài liệu về báo cáo chi phí dự kiến trong xây dựng cũng tổng hợp theo hướng tương tự, gồm chi phí đã phát sinh, chi phí đã cam kết qua hợp đồng và đơn đặt hàng, chi phí của phần việc chưa cam kết và các thay đổi đang chờ phê duyệt.
ECONS: nhìn chi phí xuyên suốt từ ngân sách đến hoàn thành
ECONS hướng tới kết nối:
Ngân sách → Nhu cầu → Mua hàng → Vật tư → Thầu phụ → Khối lượng → VO/EOT → Nghiệm thu → Chi phí → Công nợ → Lợi nhuận dự kiến.
Không chỉ nhìn một con số chi phí kế toán, mà giúp Ban lãnh đạo phân biệt được:
- Đã chi bao nhiêu.
- Đã cam kết bao nhiêu.
- Còn phải chi bao nhiêu.
Và quan trọng nhất, giúp trả lời câu hỏi:
“Nếu dự án kết thúc theo tình hình hiện tại, còn lời bao nhiêu?”
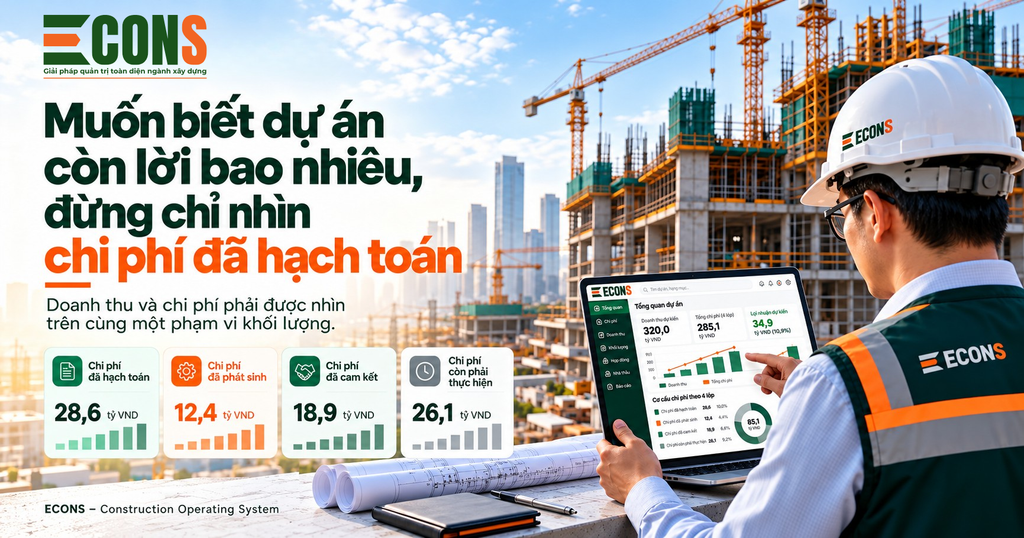
ECONS – Giải pháp quản trị toàn diện ngành xây dựng
Không đợi chi phí lên đủ báo cáo mới nhìn thấy vấn đề.
Mà giúp doanh nghiệp nhìn sớm chi phí đang hình thành và lợi nhuận dự kiến của dự án.
Chuỗi dữ liệu trên khớp với chính những tình huống đã nêu ở các phần trước. Mua hàng và vật tư gắn với PO chưa ghi nhận đủ và vật tư chưa xuất hết, thầu phụ và nghiệm thu gắn với khối lượng thầu phụ chưa nghiệm thu, còn VO và EOT gắn với các khoản chưa chắc được công nhận hoặc đang làm tăng chi phí công trường. Khi các dữ liệu này được kết nối với khối lượng, chi phí, công nợ và lợi nhuận dự kiến trên cùng một dự án, Ban lãnh đạo có cơ sở để đặt doanh thu và chi phí trên cùng một phạm vi khối lượng.
Cách nhìn này nối tiếp các câu hỏi đã được đặt ra trong bài “Tiến độ vẫn đúng – dự án xây dựng có chắc đang có lãi?” và bài “Gần kết thúc dự án xây dựng mới biết lời hay lỗ – có phải đã quá muộn?”. Doanh nghiệp muốn tìm hiểu thêm về hệ thống quản trị ECONS có thể đọc bài “Chuyển đổi số ngành xây dựng: Ra mắt Hệ thống quản trị ECONS và Bộ công cụ AI XDV”.
ECONS hướng tới kết nối ngân sách, nhu cầu, mua hàng, vật tư, thầu phụ, khối lượng, VO/EOT, nghiệm thu, chi phí, công nợ và lợi nhuận dự kiến. Mục tiêu là giúp Ban lãnh đạo phân biệt được đã chi bao nhiêu, đã cam kết bao nhiêu, còn phải chi bao nhiêu, và nhìn sớm chi phí đang hình thành thay vì đợi chi phí lên đủ báo cáo.
Cùng nhìn chi phí và lợi nhuận dự kiến của dự án sớm hơn
Nếu doanh nghiệp đang theo dõi chi phí đã hạch toán nhưng chưa nhìn rõ chi phí đã cam kết, chi phí còn phải thực hiện và các khoản từ VO, EOT, hãy trao đổi với đội ngũ ECONS để cùng xem xét cách nhìn chi phí và lợi nhuận dự kiến của từng dự án trong suốt quá trình thực hiện.
Đăng ký tư vấn / đặt lịch demo: liên hệ hotline 0888 934 886, email info@giacat.vn hoặc truy cập econs.cloud.
———————-
THÔNG TIN LIÊN HỆ & ĐĂNG KÝ TRẢI NGHIỆM
- Công ty Cổ phần Giải pháp Quản trị Greensys
- 146 Nguyễn Văn Trỗi, Phường Phú Nhuận, TP. Hồ Chí Minh
- Hotline: 0888 934 886
- Email: info@giacat.vn
- Website: greensys.vn | econs.cloud