
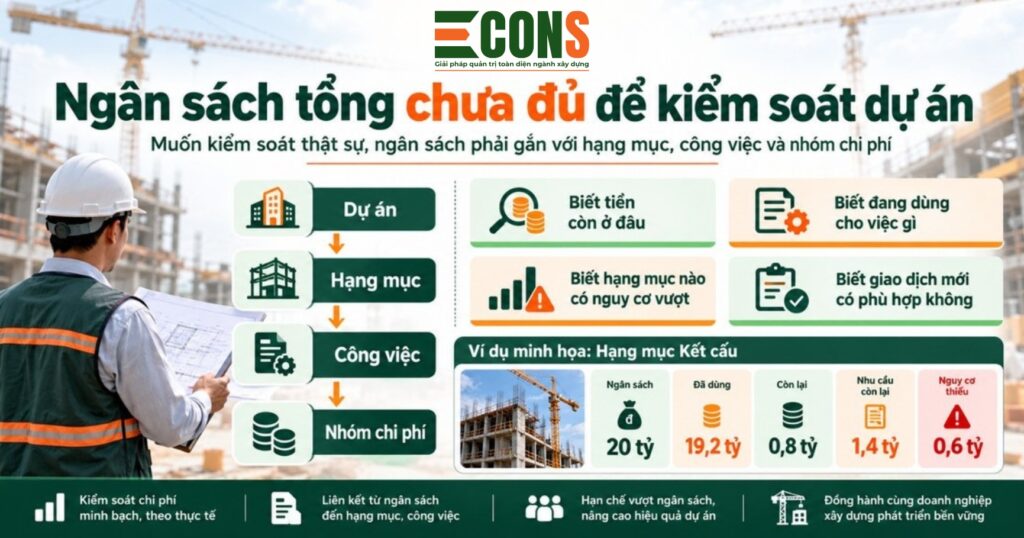
Một dự án có ngân sách 80 tỷ đồng. Nhìn chung, con số này nghe có vẻ rất rõ. Tuy nhiên, khi công trường đề nghị mua thêm 500 triệu đồng vật tư, câu hỏi thực tế lại là:
“500 triệu này đang dùng ngân sách của hạng mục nào?”
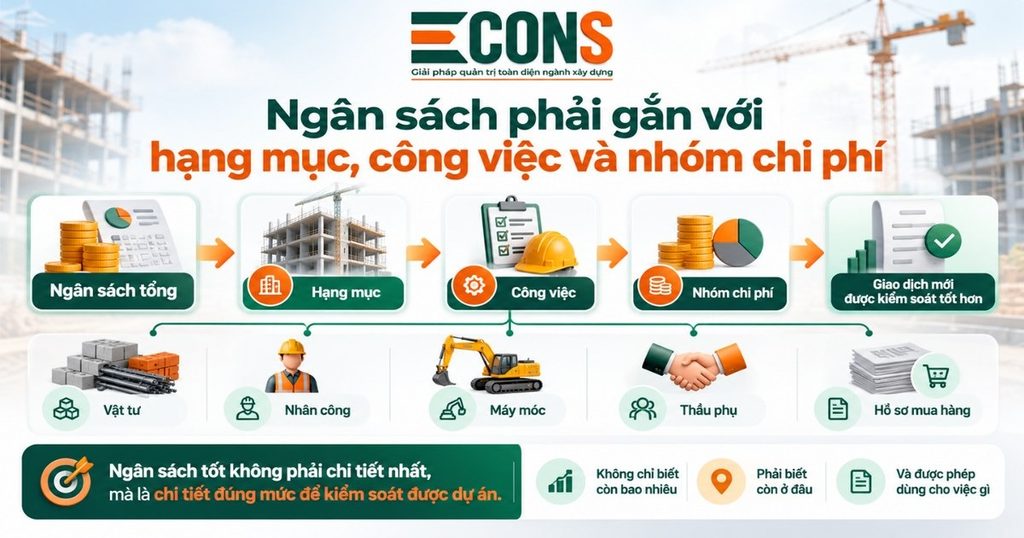
Do đó, nếu không trả lời được ngay, con số 80 tỷ gần như chưa giúp nhiều cho việc kiểm soát giao dịch hằng ngày. Vì vậy, ngân sách dự án không nên chỉ tồn tại ở cấp tổng. Cụ thể, ngân sách cần được gắn với chuỗi sau. Mức chi tiết phải đủ để mỗi giao dịch phát sinh biết mình đang sử dụng phần ngân sách nào.
Hạng mục → Công việc → Nhóm chi phí
Ngân sách tổng cho biết còn tiền, nhưng chưa cho biết còn tiền để làm gì
Ví dụ giả định, một dự án có ngân sách còn lại là 12 tỷ đồng. Khi đó, nếu chỉ nhìn tổng, doanh nghiệp có thể nghĩ vẫn còn khá nhiều dư địa.
Tuy nhiên, thực tế có thể khác. Bốn tình huống sau có thể xảy ra cùng lúc:
- Phần kết cấu có thể đã gần hết ngân sách.
- Vật tư hoàn thiện vẫn còn dư.
- Thầu phụ cơ điện có nguy cơ vượt.
- Chi phí chung công trường vẫn phải duy trì thêm vài tháng.
Như vậy, còn 12 tỷ đồng không có nghĩa mọi hạng mục đều còn ngân sách. Đây là điểm rất quan trọng. Nói cách khác, ngân sách chỉ có ý nghĩa quản trị khi doanh nghiệp biết rõ tiền còn ở đâu và được phép dùng cho việc gì.
Hạng mục giúp biết ngân sách đang thuộc phần nào của dự án
Cụ thể, một dự án có thể gồm các hạng mục sau: phần móng, kết cấu, xây tô, hoàn thiện, cơ điện, hạ tầng và cảnh quan. Ngược lại, nếu ngân sách chỉ nằm ở tổng dự án, doanh nghiệp rất khó nhận ra sớm một hạng mục bắt đầu vượt. Ví dụ giả định, ngân sách kết cấu là 20 tỷ đồng. Khi đó, phần đã cam kết và phát sinh là 19,2 tỷ đồng, nên phần còn lại là 0,8 tỷ đồng.
Trong khi đó, phần việc chưa hoàn thành dự kiến cần thêm 1,4 tỷ đồng. Như vậy, hạng mục kết cấu đã có nguy cơ thiếu 0,6 tỷ đồng. Tuy nhiên, nếu chỉ nhìn toàn dự án, ngân sách còn dư ở hạng mục khác có thể che khoản thiếu này.
Công việc giúp biết chi phí đang phát sinh vì điều gì
Tiếp theo, đi sâu thêm một cấp, cùng một hạng mục vẫn có nhiều công việc. Chẳng hạn, phần kết cấu gồm cốt thép, cốp pha, bê tông và nhân công. Khi đó, nếu chỉ quản ở cấp “kết cấu”, doanh nghiệp biết tổng thể đang vượt nhưng chưa chắc biết vượt từ đâu. Ví dụ giả định, cốt thép vẫn đúng kế hoạch và bê tông vẫn ổn. Tuy nhiên, cốp pha đang tăng mạnh vì bốn nguyên nhân sau:
- Luân chuyển thấp hơn dự kiến.
- Hao hụt.
- Tiến độ chậm.
- Thay đổi biện pháp thi công.
Lúc này, quản ngân sách đến công việc giúp Trưởng phòng Kiểm soát chi phí không chỉ nhìn thấy: “Kết cấu đang vượt.”. Mà biết: “Vượt chủ yếu nằm ở cốp pha.”. Như vậy, đây mới là dữ liệu để hành động.
Nhóm chi phí giúp biết vượt vì loại chi phí nào
Cùng một công việc có thể phát sinh nhiều loại chi phí. Cụ thể, đó là vật tư, nhân công, máy móc, thầu phụ, vận chuyển và chi phí chung. Ví dụ giả định, một công việc vượt 500 triệu đồng. Khi đó, nếu không tách theo nhóm chi phí, doanh nghiệp rất khó biết phải xử lý ở đâu. Ngược lại, nếu nhìn được từng nhóm, vấn đề đã rõ hơn rất nhiều. Cụ thể, vật tư tăng 300 triệu đồng và nhân công tăng 50 triệu đồng. Ngoài ra, máy móc tăng 30 triệu đồng và thầu phụ tăng 120 triệu đồng.
Như vậy, kiểm soát chi phí không chỉ cần biết: “Bao nhiêu?”. Mà còn cần biết: “Vượt ở đâu và vì nguyên nhân gì?”.
Một giao dịch mới phải tìm được đúng “ô ngân sách” của mình
Ví dụ giả định, công trường đề nghị mua thép trị giá 700 triệu đồng. Một ngân sách quản trị tốt phải xác định được ngay chín nội dung sau:
- Dự án nào?
- Hạng mục nào?
- Công việc nào?
- Nhóm chi phí nào?
- Khối lượng kế hoạch là bao nhiêu?
- Đơn giá mục tiêu là bao nhiêu?
- Đã mua bao nhiêu?
- Đã cam kết bao nhiêu?
- Còn khả dụng bao nhiêu?
Khi đó, doanh nghiệp có thể kiểm tra trước khi duyệt. Ngược lại, nếu tất cả giao dịch chỉ gắn với “Dự án A”, hệ thống chỉ biết dự án còn ngân sách tổng. Do đó, hệ thống chưa chắc biết giao dịch đó có hợp lý hay không. Bên cạnh đó, bài “Kiểm soát chi phí dự án xây dựng không bắt đầu ở kế toán – mà bắt đầu trước khi tiền được chi” bàn thêm về việc kiểm soát trước khi tiền được chi.
Nhưng cũng không nên chia ngân sách quá nhỏ
Đây là điểm cần cân bằng. Trước hết, nếu ngân sách quá tổng hợp thì không kiểm soát được. Ngược lại, nếu chia thành hàng nghìn dòng quá chi tiết, người dùng sẽ rất khó vận hành. Vì vậy, cấu trúc ngân sách nên đủ để làm bốn việc sau:
- Nhận diện được nơi phát sinh chi phí.
- So sánh được kế hoạch với thực tế.
- Kiểm soát được giao dịch.
- Phân tích được chênh lệch.
Đồng thời, cấu trúc này vẫn phải đủ đơn giản để công trường và các phòng ban sử dụng hằng ngày.
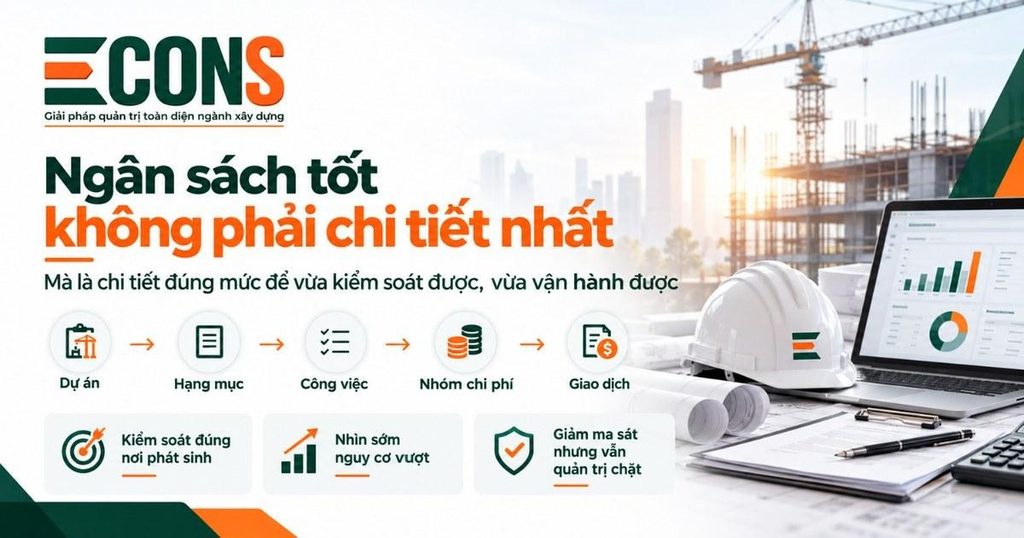
Ngân sách tốt không phải ngân sách chi tiết nhất. Mà là ngân sách chi tiết đúng mức để kiểm soát được dự án.
Khi ngân sách được cấu trúc đúng, việc kiểm soát trở nên tự nhiên hơn
Trước hết, khi một nhu cầu mua hàng phát sinh, hệ thống biết ngay ngân sách nguồn. Tiếp theo, khi một hợp đồng được lập, hệ thống biết phần ngân sách sẽ bị cam kết.
Sau đó, khi một khối lượng được nghiệm thu, chi phí được cập nhật vào đúng hạng mục và công việc. Cuối cùng, khi một khoản bắt đầu vượt, Trưởng phòng Kiểm soát chi phí nhìn thấy ngay nơi phát sinh.
Nhờ vậy, doanh nghiệp không cần đợi cuối tháng để gom lại rồi phân loại. Đó là cách giảm ma sát mà vẫn giữ được kiểm soát.
ECONS đưa ngân sách từ tổng thể xuống đúng nơi phát sinh
Cụ thể, ECONS hướng tới tổ chức ngân sách theo một cấu trúc thống nhất, theo chuỗi sau.
Dự án → Hạng mục → Công việc → Nhóm chi phí → Khối lượng → Đơn giá → Ngân sách được duyệt
Đồng thời, từng giao dịch phía sau đều quay về đúng cấu trúc này, theo chuỗi sau.
Nhu cầu → Mua hàng → Hợp đồng → Vật tư → Chi phí → Chi phí còn phải thực hiện → Lợi nhuận dự kiến
Khi đó, doanh nghiệp không chỉ biết: “Dự án còn bao nhiêu ngân sách?”. Mà biết rõ hơn: “Ngân sách còn ở đâu, dùng cho việc gì và hạng mục nào đang có nguy cơ vượt.”
Từng nội dung gắn với một vấn đề đã nêu
Trước hết, ECONS hướng tới để mỗi giao dịch biết ngay mình thuộc hạng mục nào, như yêu cầu mua 500 triệu đồng vật tư. Nhờ vậy, con số 80 tỷ đồng không còn đứng một mình ở cấp tổng.
Tiếp theo, cấu trúc này giúp thấy sớm khoản thiếu 0,6 tỷ đồng của hạng mục kết cấu. Khi đó, khoản thiếu này không còn bị che bởi phần còn dư ở nơi khác.
Cuối cùng, ở cấp công việc và nhóm chi phí, Trưởng phòng Kiểm soát chi phí biết mức vượt nằm ở đâu. Do đó, doanh nghiệp có dữ liệu để hành động.
ECONS – Giải pháp quản trị toàn diện ngành xây dựng
Ngân sách tổng giúp nhìn quy mô dự án.
Ngân sách gắn đúng hạng mục, công việc và nhóm chi phí mới giúp doanh nghiệp thực sự kiểm soát được dự án.
Xem thêm các phân hệ của ECONS
Doanh nghiệp có thể truy cập trang chủ ECONS để xem mười hai phân hệ chuyên sâu ngành xây dựng. Cụ thể, các phân hệ này gồm ngân sách và kiểm soát chi phí. Ngoài ra, còn có mua sắm và lựa chọn nhà cung cấp, vật tư và kho công trình, cùng hợp đồng và thanh toán của Chủ đầu tư.
Tự đánh giá cách quản lý ngân sách của dự án
Cụ thể, doanh nghiệp có thể chọn một giao dịch đang chờ duyệt để kiểm tra. Khi đó, cần xem giao dịch này có tìm được ngay hạng mục, công việc và nhóm chi phí của mình hay không.
Nếu muốn tự đánh giá cách quản lý ngân sách của dự án, hãy trao đổi với đội ngũ ECONS.
Đăng ký tư vấn / đặt lịch demo: liên hệ hotline 0888 934 886, email info@giacat.vn hoặc truy cập econs.cloud.
———————-
THÔNG TIN LIÊN HỆ & ĐĂNG KÝ TRẢI NGHIỆM
Công ty Cổ phần Giải pháp Quản trị Greensys
- 146 Nguyễn Văn Trỗi, Phường Phú Nhuận, TP. Hồ Chí Minh
- Hotline: 0888 934 886
- Email: info@giacat.vn
- Website: greensys.vn | econs.cloud