
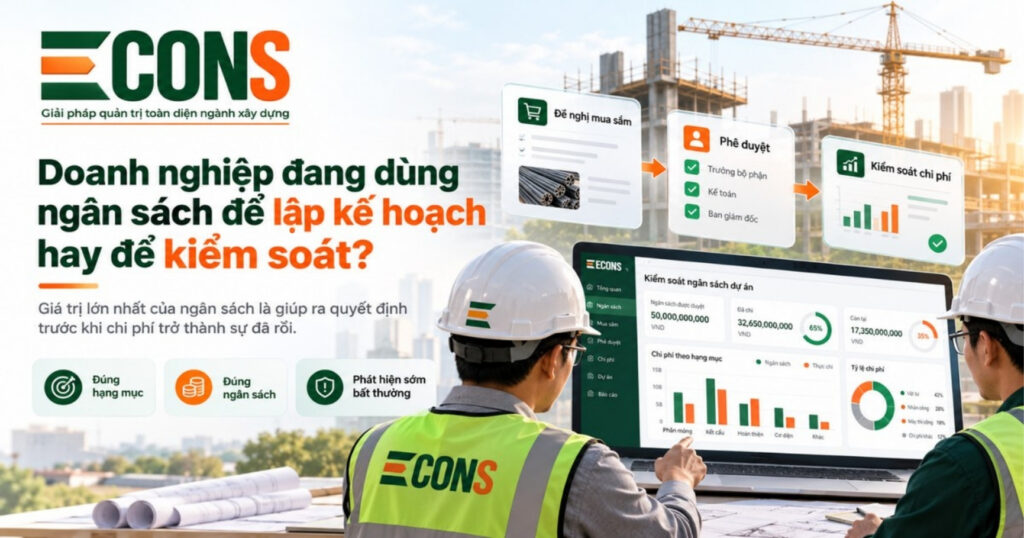
Nhiều doanh nghiệp xây dựng có ngân sách dự án rất đầy đủ. Cụ thể, doanh nghiệp có năm loại ngân sách sau:
- Doanh nghiệp có ngân sách vật tư.
- Doanh nghiệp có ngân sách thầu phụ.
- Doanh nghiệp có ngân sách nhân công.
- Doanh nghiệp có ngân sách máy móc.
- Doanh nghiệp có ngân sách chi phí chung.
Tuy nhiên, còn một câu hỏi quan trọng hơn: “Ngân sách đó đang được dùng để lập kế hoạch, hay thực sự được dùng để kiểm soát dự án?” Hai việc này rất khác nhau. Vì vậy, doanh nghiệp cần xem ngân sách đang đóng vai trò nào trong dự án.
Có ngân sách chưa có nghĩa là đang kiểm soát ngân sách
Trước hết, ở nhiều dự án, ngân sách được lập khá kỹ vào đầu kỳ. Tiếp theo, sau khi được phê duyệt, bảng ngân sách được lưu lại để làm căn cứ báo cáo. Sau đó, đến cuối tháng, phòng kiểm soát chi phí lấy chi phí thực tế ra so với ngân sách. Cụ thể, phòng này trả lời bốn câu hỏi sau:
- Ngân sách là bao nhiêu?
- Đã chi bao nhiêu?
- Còn lại bao nhiêu?
- Khoản nào vượt?
Cách làm này cần thiết. Tuy nhiên, về bản chất, doanh nghiệp đang dùng ngân sách chủ yếu để đo kết quả sau khi giao dịch đã xảy ra. Trong khi đó, kiểm soát thực sự phải diễn ra sớm hơn.
Lập ngân sách và kiểm soát ngân sách khác nhau thế nào?
Lập ngân sách là xác định ngân sách cho dự án từ đầu kỳ và phê duyệt để làm căn cứ. Ngược lại, kiểm soát ngân sách là dùng ngân sách để kiểm tra giao dịch ngay khi giao dịch bắt đầu. Như vậy, báo cáo cuối tháng cho biết chuyện gì đã xảy ra. Nói cách khác, kiểm soát ngân sách giúp quyết định giao dịch có nên xảy ra hay không.
Ngân sách phải tham gia ngay khi giao dịch bắt đầu
Ví dụ giả định, công trường gửi một đề nghị mua vật tư trị giá 800 triệu đồng. Nếu doanh nghiệp đợi đến khi hoàn tất chuỗi sau thì đã quá muộn:
Mua hàng xong → Nhận hàng → Ghi nhận chi phí → Cuối tháng mới so với ngân sách
Khi đó, lúc phát hiện vượt ngân sách, tiền gần như đã được cam kết hoặc đã chi. Do đó, một hệ thống kiểm soát tốt phải đặt câu hỏi ngay từ lúc đề nghị được tạo. Cụ thể, hệ thống cần trả lời năm câu hỏi sau:
- Khoản này thuộc hạng mục nào?
- Dùng ngân sách nào?
- Số lượng có vượt kế hoạch không?
- Đơn giá có cao hơn mục tiêu không?
- Sau giao dịch này còn đủ ngân sách để hoàn thành phần việc còn lại không?
Khi đó, nếu câu trả lời đều ổn, giao dịch nên đi nhanh. Ngược lại, nếu có bất thường, hệ thống mới cần cảnh báo hoặc yêu cầu kiểm tra thêm.
Kiểm soát ngân sách không có nghĩa là làm mọi giao dịch chậm lại
Đặc biệt, đây là điểm mà nhiều doanh nghiệp có thể hiểu chưa đúng. Cụ thể, kiểm soát tốt không phải là đưa thêm thật nhiều bước phê duyệt. Một giao dịch có đủ năm điều kiện sau thì không có lý do gì phải đi qua một quy trình quá phức tạp:
- Giao dịch đúng hạng mục.
- Giao dịch đúng nhu cầu.
- Giao dịch đúng khối lượng.
- Giao dịch có giá phù hợp.
- Giao dịch còn ngân sách.
Ngược lại, nếu giao dịch thuộc một trong các trường hợp sau, thì mới cần đưa lên cấp kiểm soát phù hợp:
- Giao dịch vượt ngân sách.
- Giao dịch vượt khối lượng.
- Giao dịch có giá bất thường.
- Giao dịch nằm ngoài phạm vi.
- Giao dịch có nguy cơ làm phần việc còn lại thiếu ngân sách.
Như vậy, ngân sách tốt phải giúp giao dịch bình thường đi nhanh hơn và giao dịch bất thường được phát hiện sớm hơn.
Từ “báo cáo ngân sách” sang “điều hành bằng ngân sách”
Có thể kiểm tra rất đơn giản. Cụ thể, nếu Ban quản lý dự án chỉ nhìn ngân sách vào cuối tháng, ngân sách đang đóng vai trò báo cáo.
Ngược lại, nếu ngân sách được kiểm tra ở năm thời điểm sau, ngân sách đã bắt đầu trở thành công cụ điều hành:
- Ngân sách được kiểm tra khi có đề nghị vật tư.
- Ngân sách được kiểm tra khi có đề nghị mua hàng.
- Ngân sách được kiểm tra khi lựa chọn nhà cung cấp.
- Ngân sách được kiểm tra khi ký hợp đồng.
- Ngân sách được kiểm tra khi phát sinh khối lượng.
Như vậy, đây là khác biệt rất lớn. Một bên giúp doanh nghiệp biết: “Chuyện gì đã xảy ra?”. Bên còn lại giúp doanh nghiệp quyết định: “Giao dịch này có nên xảy ra hay không?”.
Một ngân sách quản trị phải đi cùng giao dịch thực tế
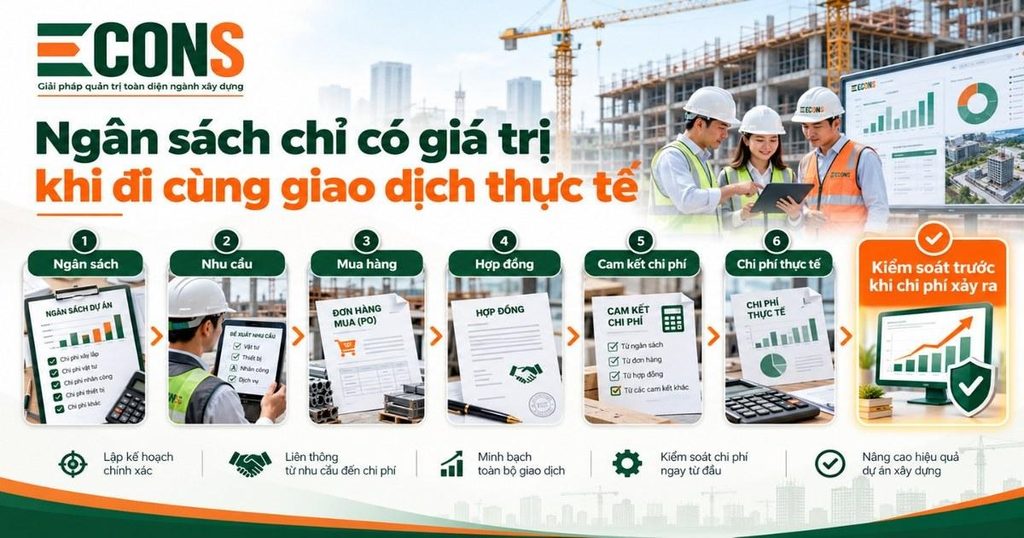
Nhìn chung, theo góc nhìn quản trị, ngân sách không nên đứng riêng trong một bảng tính. Cụ thể, ngân sách phải đi xuyên suốt chuỗi sau:
Ngân sách → Nhu cầu → Mua hàng → Hợp đồng → Cam kết chi phí → Chi phí thực tế → Chi phí còn phải thực hiện → Lợi nhuận dự kiến
Khi mỗi giao dịch đều quay về đúng ngân sách của mình, doanh nghiệp không cần chờ cuối tháng mới biết vấn đề. Nhờ vậy, vấn đề được nhìn thấy ngay tại nơi nó bắt đầu.
Cam kết chi phí và chi phí còn phải thực hiện là gì?
Cam kết chi phí là phần chi phí doanh nghiệp đã cam kết qua đơn mua hàng hoặc hợp đồng. Tuy nhiên, phần này chưa chắc đã phát sinh thành chi phí thực tế. Ngược lại, chi phí còn phải thực hiện là phần chi phí dự kiến còn phải bỏ ra để hoàn thành các phần việc còn lại.
ECONS đưa ngân sách vào quá trình vận hành
Trước hết, ECONS hướng tới để ngân sách không chỉ là kế hoạch đầu dự án hay báo cáo cuối tháng. Khi đó, ngân sách trở thành một phần của quá trình vận hành hằng ngày.
Cụ thể, khi phát sinh một nhu cầu hoặc giao dịch, hệ thống có thể kiểm tra ngay bốn nội dung sau:
- Giao dịch này có ngân sách không?
- Giao dịch này đang sử dụng ngân sách nào?
- Sau giao dịch còn bao nhiêu?
- Giao dịch này có dấu hiệu bất thường không?
Nhờ vậy, doanh nghiệp chuyển từ câu hỏi: “Kiểm tra xem đã vượt ngân sách chưa?”, sang câu hỏi: “Kiểm soát để hạn chế giao dịch làm dự án vượt ngân sách.”.
Từng nội dung gắn với một vấn đề đã nêu
Thứ nhất, với đề nghị mua vật tư 800 triệu đồng, ECONS hướng tới kiểm tra ngân sách ngay khi đề nghị được tạo. Nhờ vậy, doanh nghiệp không phải đợi đến cuối tháng mới biết giao dịch đã vượt.
Thứ hai, giao dịch bình thường đi nhanh, còn giao dịch bất thường được cảnh báo hoặc kiểm tra thêm. Do đó, kiểm soát không làm mọi giao dịch chậm lại. Bên cạnh đó, bài “Kiểm soát chi phí dự án xây dựng không bắt đầu ở kế toán – mà bắt đầu trước khi tiền được chi” bàn thêm về việc kiểm soát trước khi tiền được chi.
ECONS – Giải pháp quản trị toàn diện ngành xây dựng
Ngân sách không chỉ để lập kế hoạch.
Giá trị lớn nhất của ngân sách là giúp doanh nghiệp ra quyết định trước khi chi phí trở thành sự đã rồi.
Xem thêm các phân hệ của ECONS
Ngoài ra, doanh nghiệp có thể truy cập trang chủ ECONS để xem mười hai phân hệ chuyên sâu ngành xây dựng. Cụ thể, các phân hệ này gồm ngân sách và kiểm soát chi phí.
Bên cạnh đó, còn có mua sắm và lựa chọn nhà cung cấp, cùng vật tư và kho công trình. Cuối cùng là hợp đồng và thanh toán của Chủ đầu tư.
Tự đánh giá cách quản lý ngân sách của dự án
Cụ thể, doanh nghiệp có thể chọn một đề nghị mua hàng gần nhất để xem lại. Khi đó, cần kiểm tra ngân sách được xem xét ở đầu giao dịch hay chỉ ở cuối tháng.
Cuối cùng, nếu muốn tự đánh giá cách quản lý ngân sách của dự án, hãy trao đổi với đội ngũ ECONS.
Đăng ký tư vấn / đặt lịch demo: liên hệ hotline 0888 934 886, email info@giacat.vn hoặc truy cập econs.cloud.
———————-
THÔNG TIN LIÊN HỆ & ĐĂNG KÝ TRẢI NGHIỆM
Công ty Cổ phần Giải pháp Quản trị Greensys
- 146 Nguyễn Văn Trỗi, Phường Phú Nhuận, TP. Hồ Chí Minh
- Hotline: 0888 934 886
- Email: info@giacat.vn
- Website: greensys.vn | econs.cloud