
Nhiều người nghĩ lợi nhuận của dự án xây dựng chỉ mất khi chi phí vượt ngân sách. Bên cạnh đó, cũng có người cho rằng lợi nhuận mất khi VO không được duyệt. Số khác cho rằng lợi nhuận mất khi EOT kéo dài, hoặc đến lúc dự án gần quyết toán.
Tuy nhiên, trong thực tế, lợi nhuận có thể bắt đầu mất sớm hơn rất nhiều. Cụ thể, điều đó có khi xảy ra ngay từ lúc ngân sách được lập chưa đủ chi tiết.
Ngoài ra, cấu trúc ngân sách chưa chuẩn cũng làm lợi nhuận mất sớm. Giá đầu vào chưa được so sánh tốt hoặc người mua hàng không biết rõ giới hạn ngân sách cũng vậy.
Vì vậy, đến khi chi phí đã phát sinh, phần lớn cơ hội kiểm soát đã đi qua. Bài viết này lần lượt xem xét các điểm mất lợi nhuận sớm đó. Mục đích là giúp nhà thầu nhận ra dấu hiệu trước khi biên lợi nhuận bị thu hẹp.
Vì sao lợi nhuận dự án mất sớm hơn nhiều người nghĩ?
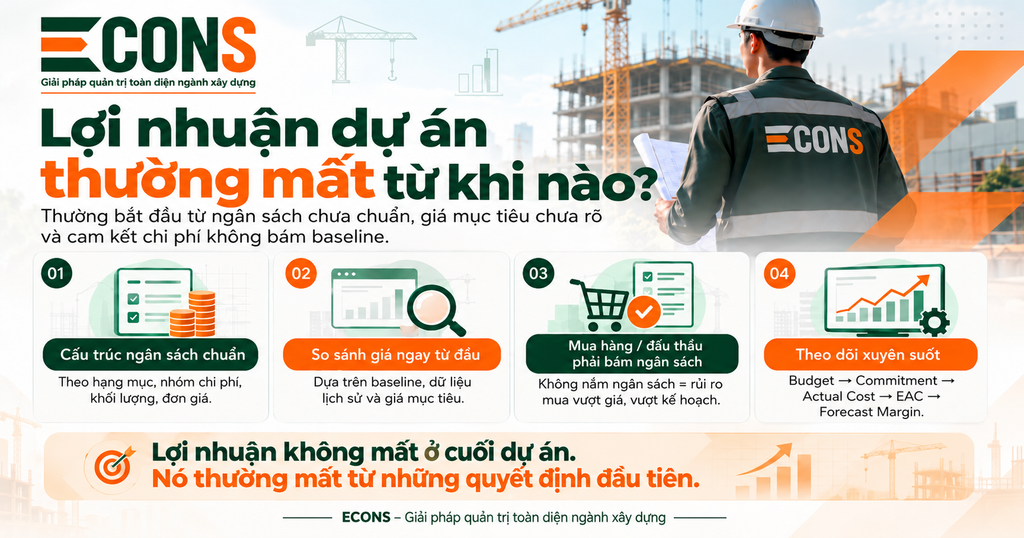
Chi phí vượt ngân sách, VO không được duyệt hay EOT kéo dài đều là những dấu hiệu có thật. Tuy nhiên, các dấu hiệu này chỉ xuất hiện khi dự án đã đi khá xa. Khi đó, doanh nghiệp chỉ còn ghi nhận kết quả thay vì ngăn kết quả xảy ra.
Nguyên nhân sâu hơn nằm ở bốn điểm đầu chuỗi. Thứ nhất, ngân sách được lập chưa đủ chi tiết. Thứ hai, cấu trúc ngân sách chưa chuẩn.
Thứ ba, giá đầu vào chưa được so sánh tốt. Thứ tư, người mua hàng không biết rõ giới hạn ngân sách của mình. Như vậy, cả bốn điểm đều xảy ra trước khi chi phí phát sinh.
Vì sao cơ hội kiểm soát đã đi qua khi chi phí phát sinh?
Khi chi phí đã phát sinh, khoản tiền đó thường đã được cam kết hoặc đã chi. Do đó, Cost Control chỉ còn cách đo mức chênh lệch. Việc điều chỉnh quyết định mua hàng gần như không còn.
Nói cách khác, câu hỏi quan trọng không phải là chi phí đã vượt bao nhiêu. Câu hỏi quan trọng hơn là điểm nào trong chuỗi quyết định đã tạo ra mức vượt đó.
Muốn giữ lợi nhuận, trước hết ngân sách phải được lập đúng
Một ngân sách chỉ có tổng số theo dự án là chưa đủ. Con số tổng cho biết dự án được phép chi bao nhiêu. Tuy nhiên, nó không cho biết khoản chi cụ thể nào đang dùng phần ngân sách nào.
Vì vậy, Trưởng phòng Kiểm soát chi phí cần một cấu trúc ngân sách đủ rõ để trả lời sáu câu hỏi. Cụ thể, chi phí thuộc hạng mục nào, nhóm vật tư nào và thầu phụ nào? Khối lượng bao nhiêu, đơn giá bao nhiêu và ngân sách còn lại bao nhiêu?
Nếu cấu trúc ngân sách không chuẩn ngay từ đầu, những bước sau rất khó kiểm soát. Người mua hàng không biết mình đang sử dụng ngân sách nào. Bên cạnh đó, QS khó đối chiếu khối lượng.
Hơn nữa, Cost Control phải ghép lại số liệu bằng Excel. Kế toán chỉ nhìn thấy chi phí khi giao dịch đã đi quá xa. Vì vậy, kiểm soát chi phí bắt đầu từ baseline ngân sách chuẩn, không phải báo cáo cuối kỳ.
Cấu trúc ngân sách chuẩn là gì?
Cấu trúc ngân sách chuẩn là cách chia ngân sách thành các phần đủ nhỏ. Cụ thể, mỗi phần gắn với hạng mục, nhóm chi phí, khối lượng và đơn giá. Cách chia này tương tự nguyên tắc của Work Breakdown Structure (WBS).
Theo nguyên tắc đó, phạm vi dự án được chia theo thứ bậc. Việc chia dừng ở mức đủ nhỏ để giao việc và theo dõi. Nhờ vậy, khi phạm vi được định nghĩa chung, ước tính, tiến độ, ngân sách và trách nhiệm cùng dựa trên một cơ sở.
Baseline ngân sách là gì?
Baseline ngân sách là ngân sách gốc đã được duyệt. Mọi cam kết và chi phí phát sinh về sau được so sánh với mốc này. Ngược lại, nếu baseline chỉ là một con số tổng thì mốc so sánh quá thô.
Giá phải được kiểm soát ngay từ khi lập ngân sách
Một vấn đề rất dễ bị bỏ qua là thời điểm so sánh giá. Giá mua thực tế thường chỉ được so sánh khi đã đi vào quy trình mua hàng. Trong khi đó, việc so sánh giá nên bắt đầu sớm hơn.
Ngay khi lập ngân sách, doanh nghiệp đã cần một cơ sở giá. Cơ sở này có thể là lịch sử mua, báo giá tham khảo hoặc dữ liệu dự án trước. Ngoài ra, cơ sở giá còn có thể là giá thị trường, định mức nội bộ hoặc giá mục tiêu.
Khi đó, đến lúc mua hàng mới có một mốc để so sánh. Ngược lại, nếu không có giá chuẩn ban đầu, đến lúc nhận báo giá rất khó biết giá này là tốt hay xấu.
Hơn nữa, Cost Control cũng khó đánh giá chênh lệch đến từ thị trường hay từ chất lượng mua hàng. Do đó, việc giải thích chênh lệch với Ban lãnh đạo cũng thiếu cơ sở.
Giá mục tiêu là gì và lấy từ đâu?
Giá mục tiêu là mức giá doanh nghiệp đặt ra làm mốc khi lập ngân sách. Mốc này có trước khi nhận báo giá thực tế. Cụ thể, mốc được dựng từ lịch sử mua, báo giá tham khảo, dữ liệu dự án trước, giá thị trường và định mức nội bộ.
Nhờ có mốc này, người mua hàng biết mình đang mua cao hay thấp hơn kế hoạch. Đồng thời, Cost Control có sẵn căn cứ để đọc mọi chênh lệch về giá.
Mua hàng là nơi lợi nhuận rất dễ bị mất nếu không thấy ngân sách
Đây là điểm cần nói thẳng. Người mua hàng cần biết bốn điều. Cụ thể, đó là ngân sách còn bao nhiêu, giá mục tiêu là bao nhiêu, đã mua bao nhiêu và đã cam kết bao nhiêu.
Nếu thiếu các thông tin này, người mua hàng rất dễ tối ưu từng giao dịch riêng lẻ. Khi đó, họ không tối ưu được toàn dự án. Hệ quả là từng giao dịch trông hợp lý nhưng tổng thể dự án vẫn mất lợi nhuận.
Ví dụ giả định: báo giá tốt nhất vẫn có thể làm mất lợi nhuận
Giả sử người mua hàng nhìn thấy báo giá tốt nhất trong ba nhà cung cấp. Người này cho rằng mình đã mua tốt. Tuy nhiên, nếu mức giá đó vẫn cao hơn ngân sách 8%, dự án vẫn mất lợi nhuận.
Như vậy, con số 8% cho thấy báo giá tốt nhất giữa các nhà cung cấp chưa chắc là giá tốt cho dự án. So sánh giữa các nhà cung cấp chỉ trả lời câu hỏi ai rẻ hơn. Nó chưa trả lời câu hỏi giá đó có nằm trong ngân sách hay không.
Một ví dụ tương tự là gói thầu phụ đấu thầu có vẻ cạnh tranh. Tuy nhiên, nếu giá trúng vẫn cao hơn baseline, Cost Control phải nhìn thấy ngay trước khi ký.
Đấu thầu tốt không chỉ là chọn giá thấp nhất
Đấu thầu tốt không chỉ là chọn giá thấp nhất. Đấu thầu tốt là biết giá đó đang đứng ở đâu so với ngân sách và mục tiêu lợi nhuận. Nhờ vậy, quyết định chọn thầu phụ dựa trên baseline, không chỉ dựa trên so sánh giữa các bên dự thầu.
Không chỉ mua hàng – mọi chi phí đều có thể “quá tay”
Lợi nhuận không chỉ mất ở vật tư. Lợi nhuận còn mất ở thầu phụ, máy móc và nhân công. Ngoài ra, chi phí chung công trường, vận chuyển và thuê ngoài cũng có thể làm lợi nhuận hao hụt.
Tiếp theo là phát sinh hiện trường, chi phí kéo dài, làm lại và các khoản nhỏ lặp đi lặp lại. Từng khoản có thể không lớn. Tuy nhiên, nếu mỗi bộ phận chỉ nhìn phần của mình, tổng chi phí dự án có thể trượt khỏi kế hoạch.
Khi đó, không ai thấy sớm mức trượt này. Do đó, Cost Control phải nhìn được cả chuỗi từ Budget, Commitment, Actual Cost, Cost to Complete, EAC đến Forecast Margin. Chuỗi này phải nằm trên cùng một cấu trúc ngân sách.
Commitment, Actual Cost, Cost to Complete, EAC và Forecast Margin là gì?
Commitment là chi phí đã cam kết. Cụ thể, đó là khoản doanh nghiệp đã bị ràng buộc phải chi qua PO hoặc hợp đồng nhưng chưa thành chi phí thực tế, Actual Cost là số tiền thực tế đã chi để hoàn thành phần công việc đã làm.
Cost to Complete là phần chi phí còn phải bỏ ra để hoàn thành dự án. Estimate at Completion, viết tắt là EAC, là dự báo tổng chi phí khi dự án hoàn thành. Cuối cùng, Forecast Margin là biên lợi nhuận dự báo, và biên này phụ thuộc vào EAC.
Lợi nhuận thường mất từ những quyết định “có vẻ hợp lý”
Công trường có thể đang gấp nên phải mua thêm một yêu cầu vật tư. Hợp đồng thầu phụ có thể được ký cao hơn một chút để giữ tiến độ. Bên cạnh đó, một máy móc có thể được thuê thêm vài tuần.
Ngoài ra, có những chi phí phát sinh chưa lớn nên bị bỏ qua. Mỗi quyết định như vậy đều có lý do riêng.
Tuy nhiên, nếu không gắn với baseline và Forecast Margin, hàng chục quyết định hợp lý riêng lẻ có thể tạo ra một kết quả tổng thể rất xấu. Vì vậy, Cost Control cần nhìn thấy điều này sớm.
Trưởng phòng Cost Control nên hỏi gì mỗi tuần?
Trưởng phòng Cost Control không chỉ nên hỏi chi phí đã vượt bao nhiêu. Những câu hỏi hữu ích hơn đều nhìn về phía trước. Cụ thể, bảy câu hỏi sau có thể dùng mỗi tuần.
- Ngân sách có còn phản ánh đúng phạm vi hiện tại không?
- Giá mua đang cao hay thấp hơn baseline?
- Gói thầu nào đang vượt giá mục tiêu?
- Commitment đang tăng nhanh ở đâu?
- Chi phí nào đang phát sinh ngoài cấu trúc ngân sách?
- EAC thay đổi bao nhiêu so với tuần trước?
- Forecast Margin đang giảm vì nguyên nhân nào?
Khi những câu hỏi này được trả lời thường xuyên, Cost Control mới thực sự đang bảo vệ lợi nhuận. Nói cách khác, mỗi câu hỏi là một điểm kiểm tra sớm. Các điểm này nằm trên chuỗi từ ngân sách đến lợi nhuận dự báo.
ECONS: bảo vệ lợi nhuận từ lúc lập ngân sách
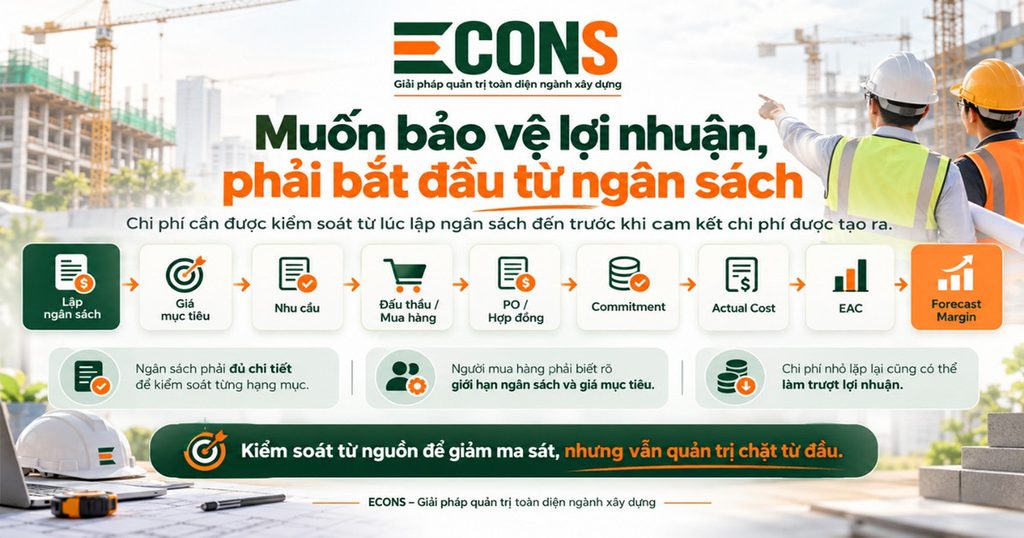
ECONS hướng tới việc để một cấu trúc ngân sách chuẩn trở thành nền tảng cho toàn bộ dự án. Chuỗi kết nối được hình dung như sau.
Lập ngân sách → So sánh giá → Nhu cầu → Đấu thầu / Mua hàng → PO / Hợp đồng → Commitment → Actual Cost → Cost to Complete → EAC → Forecast Margin
Một cấu trúc dữ liệu chung cho các bên
Mục tiêu là để người mua hàng, QS, Ban dự án và Cost Control cùng nhìn trên một cấu trúc dữ liệu. Cụ thể, người mua hàng biết giới hạn ngân sách. Đồng thời, Cost Control thấy chênh lệch trước khi cam kết.
Ngoài ra, Ban dự án thấy ảnh hưởng đến phần việc còn lại. Lãnh đạo thấy tác động đến lợi nhuận.
Lợi nhuận không mất ở cuối dự án. Nó thường mất từ những quyết định đầu tiên nếu ngân sách không được thiết kế đủ tốt và giao dịch không được kiểm soát theo ngân sách đó.
ECONS – Construction Operating System
Muốn bảo vệ lợi nhuận, hãy bắt đầu từ cấu trúc ngân sách đúng,
giá mục tiêu rõ và kiểm soát ngay từ trước khi phát sinh cam kết chi phí.
Chuỗi kết nối trả lời các điểm đã nêu
Chuỗi kết nối trên khớp với các điểm đã nêu. Cụ thể, mục lập ngân sách và so sánh giá trả lời vấn đề cấu trúc ngân sách và giá mục tiêu. Các mục đấu thầu, mua hàng và PO hoặc hợp đồng gắn với việc người mua hàng biết giới hạn ngân sách.
Hơn nữa, các mục từ Commitment đến Forecast Margin giúp Cost Control thấy chênh lệch sớm. Khi các dữ liệu này nằm trên cùng một cấu trúc ngân sách, Cost Control không phải ghép số liệu bằng Excel.
Bài viết liên quan trên ECONS
Cách nhìn này nối tiếp bài “Dự án xây dựng đang lời hay lỗ – CEO đang hỏi con số nào?”. Bên cạnh đó, bài “Tiến độ vẫn đúng – dự án xây dựng có chắc đang có lãi?” cùng bàn về lợi nhuận dự án.
Đồng thời, doanh nghiệp muốn đi sâu vào khâu chi phí có thể đọc tiếp bài “Kiểm soát chi phí dự án xây dựng không bắt đầu ở kế toán – mà bắt đầu trước khi tiền được chi”.
Ngoài ra, doanh nghiệp có thể truy cập trang chủ ECONS để xem mười hai phân hệ chuyên sâu ngành xây dựng. Các phân hệ gần với chủ đề bài gồm ngân sách và kiểm soát chi phí. Ngoài ra còn có mua sắm và lựa chọn nhà cung cấp, giao thầu và nhà thầu phụ.
Đăng ký tư vấn / đặt lịch demo: liên hệ hotline 0888 934 886, email info@giacat.vn hoặc truy cập econs.cloud.
———————-
THÔNG TIN LIÊN HỆ & ĐĂNG KÝ TRẢI NGHIỆM
Công ty Cổ phần Giải pháp Quản trị Greensys
- 146 Nguyễn Văn Trỗi, Phường Phú Nhuận, TP. Hồ Chí Minh
- Hotline: 0888 934 886
- Email: info@giacat.vn
- Website: greensys.vn | econs.cloud