
Một thực tế khá phổ biến ở doanh nghiệp xây dựng là khi dự án đang triển khai thì mọi thứ vẫn có vẻ ổn, và chỉ đến gần cuối dự án doanh nghiệp mới bắt đầu thấy lợi nhuận không còn như kế hoạch.
Thậm chí, doanh nghiệp chỉ biết dự án thực sự còn lời bao nhiêu khi đã chốt gần hết hợp đồng, đối chiếu vật tư, quyết toán thầu phụ, xử lý VO (Variation Order), EOT (Extension of Time) và hồ sơ với Chủ đầu tư.
Vấn đề đặt ra là: Lúc đó còn làm được gì nữa?
Khi dự án đã đi đến giai đoạn quyết toán, phần lớn công việc đã hoàn thành và phần lớn chi phí đã được chi ra, nên doanh nghiệp chủ yếu chỉ có thể ghi nhận kết quả thay vì can thiệp để thay đổi kết quả đó.
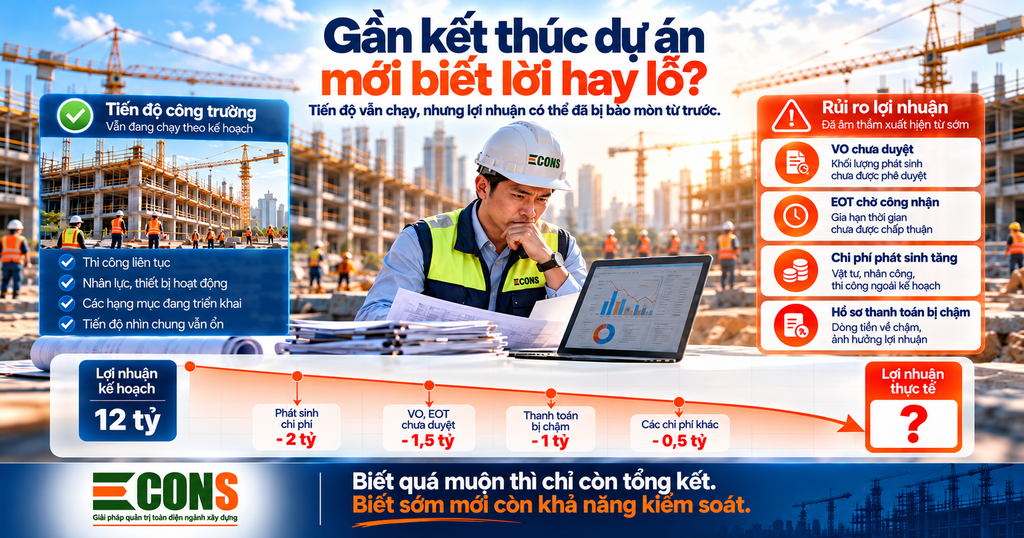
Khi dự án đang chạy, nhiều khoản vẫn chưa “lộ” ra hết
Trong quá trình thi công, rất nhiều chi phí và rủi ro chưa xuất hiện đầy đủ trên báo cáo. Những khoản này vẫn đang tồn tại ở công trường và trong hồ sơ, nhưng chưa được tổng hợp thành con số mà Ban lãnh đạo nhìn thấy. Cụ thể, dự án có thể đang có những khoản sau:
- VO đã được thực hiện nhưng chưa được duyệt.
- EOT đã phát sinh nhưng chưa được thống nhất.
- Thầu phụ đã thi công nhưng chưa được quyết toán.
- Vật tư đã được sử dụng nhưng chưa được đối chiếu hết.
- Một số hạng mục phải làm lại.
- Chi phí công trường bị kéo dài.
- Hồ sơ nghiệm thu và thanh toán vẫn còn treo.
- Các khoản claim với Chủ đầu tư vẫn đang chờ xử lý.
Nhìn trong từng thời điểm, mọi thứ có thể chưa quá nghiêm trọng. Nhưng đến gần cuối dự án, khi doanh nghiệp bắt đầu gom tất cả các khoản này lại, doanh nghiệp mới thấy: Phần lợi nhuận đã bị bào mòn từ rất lâu.
Vì sao các khoản này khó nhìn thấy khi dự án đang chạy?
Nhóm khoản thứ nhất gắn với Chủ đầu tư, gồm VO chưa được duyệt, EOT chưa được thống nhất, hồ sơ nghiệm thu, thanh toán còn treo và các khoản claim đang chờ xử lý. Ở nhóm này, nhà thầu đã làm việc và đã bỏ chi phí, nhưng giá trị tương ứng vẫn phụ thuộc vào việc Chủ đầu tư xem xét và công nhận, nên chưa xuất hiện đầy đủ trên báo cáo.
Hai nhóm còn lại gắn với thầu phụ, vật tư và diễn biến thi công. Thầu phụ và vật tư chỉ có con số cuối cùng khi đã quyết toán và đối chiếu xong, còn hạng mục làm lại và chi phí công trường kéo dài tuy có thể không lớn khi nhìn riêng lẻ nhưng lại tác động liên tục lên lợi nhuận. Vì vậy, nhận định “mọi thứ chưa quá nghiêm trọng” chỉ đúng ở từng thời điểm, và khi các khoản được gom lại, doanh nghiệp mới thấy phần lợi nhuận đã bị bào mòn từ rất lâu.
Dự án không “bỗng nhiên” lỗ ở giai đoạn cuối
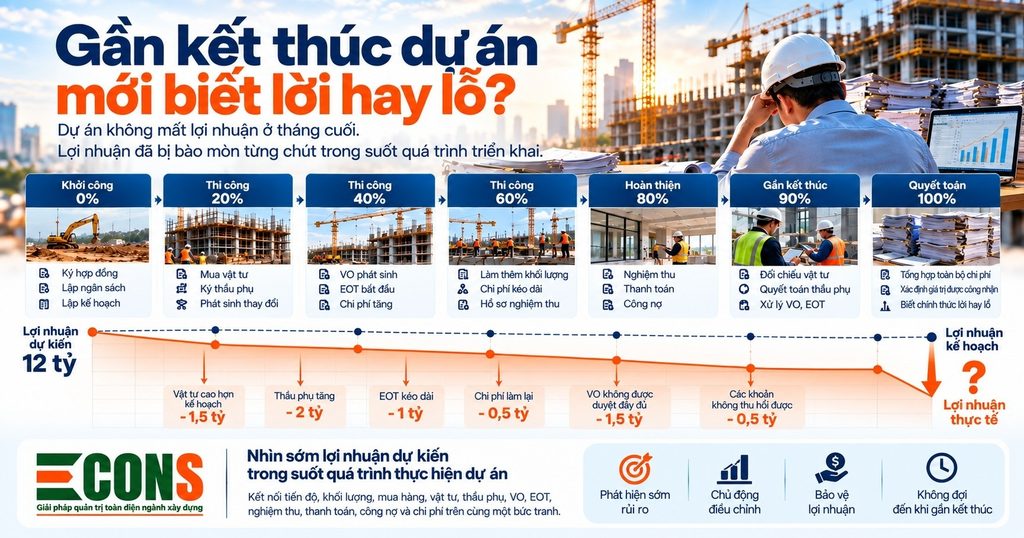
Một ví dụ giả định sẽ cho thấy rõ điều này. Giả sử lợi nhuận kế hoạch ban đầu của dự án là 12 tỷ. Trong quá trình thực hiện, dự án lần lượt gặp những diễn biến sau:
- Doanh nghiệp mua vật tư cao hơn kế hoạch 1,5 tỷ.
- Chi phí thầu phụ tăng 2 tỷ.
- EOT kéo dài làm tăng chi phí công trường 1 tỷ.
- VO đã thực hiện nhưng chỉ được phê duyệt một phần.
- Dự án có 500 triệu chi phí làm lại.
- Một số khoản phát sinh không thu hồi được.
Đến lúc gần hoàn thành, lợi nhuận dự kiến chỉ còn 6–7 tỷ. Nhưng thực tế, dự án không mất 5–6 tỷ lợi nhuận ở tháng cuối cùng. Nó mất dần trong suốt quá trình triển khai. Doanh nghiệp chỉ nhìn thấy quá muộn.
Từng khoản trong ví dụ này nói lên điều gì?
Con số 12 tỷ là lợi nhuận kế hoạch ban đầu, và khoảng cách giữa mốc này với lợi nhuận dự kiến chính là phần lợi nhuận đã bị bào mòn.
Khoản mua vật tư cao hơn kế hoạch 1,5 tỷ và khoản chi phí thầu phụ tăng 2 tỷ là hai khoản chi phí đầu vào được nêu bằng con số. Nếu vật tư và thầu phụ chỉ được đối chiếu vào cuối dự án thì mức tăng này chỉ lộ ra khi vật tư đã được sử dụng hết và doanh nghiệp không còn nhiều dư địa để quản lý chặt thầu phụ.
Khoản EOT kéo dài làm tăng chi phí công trường 1 tỷ phản ánh thực tế rằng mỗi ngày kéo dài đều có giá, vì trong lúc EOT chưa được thống nhất, ban chỉ huy, máy móc và văn phòng công trường vẫn tiếp tục phát sinh chi phí.
Khoản VO chỉ được phê duyệt một phần cho thấy một phần chi phí đã bỏ ra chưa có giá trị tương ứng được Chủ đầu tư công nhận. Ví dụ không nêu con số cụ thể cho khoản này, cũng như cho các khoản phát sinh không thu hồi được, nhưng cả hai đều góp phần làm lợi nhuận dự kiến thấp hơn kế hoạch.
Khoản 500 triệu chi phí làm lại là chi phí của công việc phải thực hiện lần thứ hai, nên làm giảm lợi nhuận mà không tạo thêm giá trị mới cho dự án.
Khi các khoản trên được cộng lại, lợi nhuận dự kiến chỉ còn 6–7 tỷ so với mức kế hoạch 12 tỷ. Tuy nhiên, điều quan trọng không nằm ở mức chênh lệch 5–6 tỷ, mà ở thời điểm doanh nghiệp nhìn thấy nó: từng khoản xuất hiện dần trong suốt quá trình triển khai, nhưng chỉ đến gần hoàn thành thì tổng mức ảnh hưởng mới được nhìn thấy cùng một lúc.
Vì sao doanh nghiệp thường chỉ biết khi dự án sắp kết thúc?
Nguyên nhân nằm ở chỗ, trong quá trình thực hiện, các dữ liệu của dự án nằm ở nhiều nơi. Mỗi bộ phận chỉ nhìn thấy phần dữ liệu của mình:
- Ban dự án nhìn tiến độ.
- QS nhìn khối lượng và VO.
- Bộ phận mua hàng nhìn giá mua.
- Kho nhìn nhập – xuất – tồn.
- Dữ liệu thầu phụ được theo dõi theo từng hợp đồng.
- Kế toán nhìn chi phí đã được ghi nhận.
- Ban lãnh đạo lại phải chờ báo cáo tổng hợp.
Chỉ đến khi dự án bước vào giai đoạn quyết toán, các con số mới dần được kéo về cùng một chỗ. Lúc đó mới bắt đầu xuất hiện những câu hỏi sau:
- VO này có được Chủ đầu tư duyệt không?
- Chi phí này có thu hồi được không?
- Thầu phụ còn phải thanh toán bao nhiêu?
- Vật tư còn dư hay thiếu?
- EOT có được bù chi phí không?
- Chi phí hoàn thành thực tế là bao nhiêu?
Và cuối cùng, câu hỏi lớn nhất xuất hiện:
“Dự án này thật sự lời bao nhiêu?”
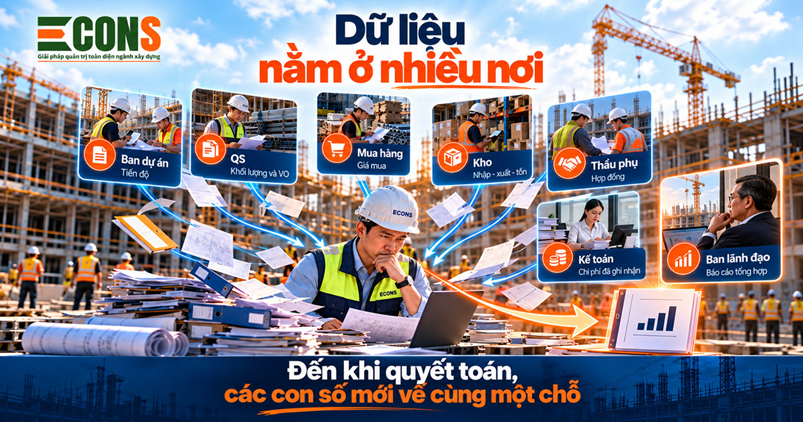
Dữ liệu nằm ở nhiều nơi khiến Ban lãnh đạo thiếu điều gì?
Mỗi bộ phận đều theo dõi đúng phần việc của mình, nhưng không bộ phận nào tự nhìn được toàn bộ bức tranh lợi nhuận, vì lợi nhuận được hình thành từ tất cả các dữ liệu đó cộng lại. Ban lãnh đạo đứng ở cuối chuỗi và phải chờ báo cáo tổng hợp, nên bức tranh nhận được thường đến muộn hơn diễn biến thực tế của dự án.
Sáu câu hỏi ở giai đoạn quyết toán đều xoay quanh những khoản đã phát sinh từ trước. Chúng đã có mặt trong suốt quá trình thi công, chỉ là dữ liệu để trả lời chưa được kéo về cùng một chỗ.
Điều CEO cần biết không phải chỉ là “đã chi bao nhiêu”
Điều quan trọng hơn là câu hỏi sau:
“Nếu dự án kết thúc theo tình hình hiện tại, chúng ta dự kiến còn lời bao nhiêu?”
Đây là một câu hỏi hoàn toàn khác. Câu hỏi này không chỉ nhìn những gì đã được ghi nhận, mà còn phải tính đến chi phí đã phát sinh, chi phí đã cam kết, chi phí còn phải thực hiện, rủi ro VO và EOT, giá trị chưa chắc được Chủ đầu tư công nhận và các khoản còn phải thanh toán.
Khi đó doanh nghiệp mới có thể nhìn được lợi nhuận dự kiến khi hoàn thành dự án, thay vì đợi dự án gần xong mới biết kết quả.
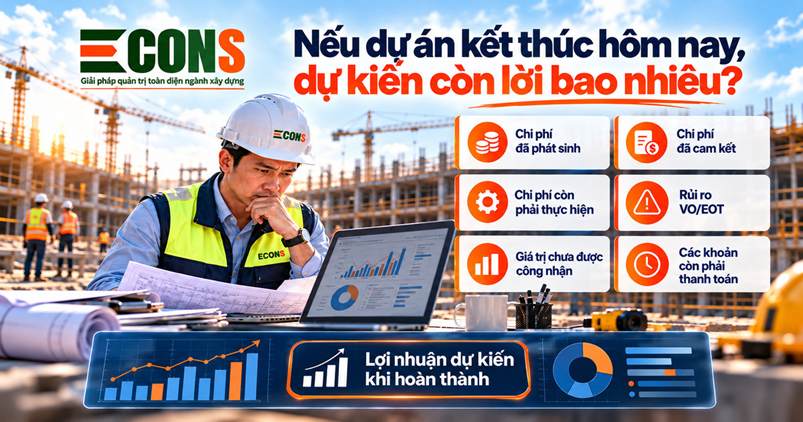
Dự báo lợi nhuận dự án xây dựng: lợi nhuận dự kiến khi hoàn thành là gì?
Lợi nhuận dự kiến khi hoàn thành dự án là mức lợi nhuận doanh nghiệp có thể nhận được nếu dự án kết thúc theo đúng tình hình hiện tại. Khác với những gì đã được ghi nhận trên báo cáo, đây là một dự báo nhìn về phía trước, và việc dự báo lợi nhuận dự án xây dựng chỉ đáng tin khi được dựng từ đầy đủ sáu nhóm thông tin sau.
Chi phí đã phát sinh gồm những khoản công trường đã thực sự tạo ra, kể cả khi kế toán chưa ghi nhận hết. Chi phí đã cam kết là phần doanh nghiệp đã bị ràng buộc phải chi, chẳng hạn qua hợp đồng với thầu phụ hoặc nhà cung cấp, nhưng chưa phát sinh thành chi phí thực tế. Chi phí còn phải thực hiện là chi phí của phần việc chưa hoàn thành, nếu thiếu thì dự báo sẽ bỏ quên những gì sắp xảy ra.
Rủi ro VO và EOT là khả năng VO không được duyệt đủ hoặc EOT không được bù chi phí. Giá trị chưa chắc được Chủ đầu tư công nhận là phần việc đã làm nhưng chưa có xác nhận cuối cùng. Cả hai đều quyết định phần giá trị mà Chủ đầu tư công nhận, nên cần được đánh giá thận trọng thay vì mặc định sẽ được chấp thuận.
Các khoản còn phải thanh toán là nghĩa vụ doanh nghiệp còn phải trả cho thầu phụ, nhà cung cấp và các bên liên quan, nên ảnh hưởng đến cả lợi nhuận lẫn dòng tiền khi dự án kết thúc.
Trong quản lý dự án, việc dự báo tổng chi phí khi hoàn thành thường được gọi là Estimate at Completion, viết tắt là EAC. Dự báo này được cập nhật liên tục khi dự án tiến triển, thay vì chỉ nhìn chi phí đã chi.
Phát hiện sớm thì còn cơ hội xử lý
Nếu doanh nghiệp biết lợi nhuận đang giảm khi dự án mới đi được 40–50%, doanh nghiệp vẫn còn nhiều lựa chọn, bao gồm:
- Doanh nghiệp có thể kiểm soát lại việc mua hàng.
- Doanh nghiệp có thể rà soát năng suất.
- Doanh nghiệp có thể xử lý sớm các VO còn tồn đọng.
- Doanh nghiệp có thể đẩy nhanh hồ sơ EOT.
- Doanh nghiệp có thể quản lý chặt thầu phụ.
- Doanh nghiệp có thể giảm chi phí kéo dài.
- Doanh nghiệp có thể tập trung thu hồi các khoản có khả năng claim.
- Doanh nghiệp có thể điều chỉnh kế hoạch cho phần việc còn lại.
Nhưng nếu đến 90–95% dự án mới phát hiện, thì phần lớn tiền đã chi, phần lớn công việc đã làm và dư địa điều chỉnh gần như không còn.
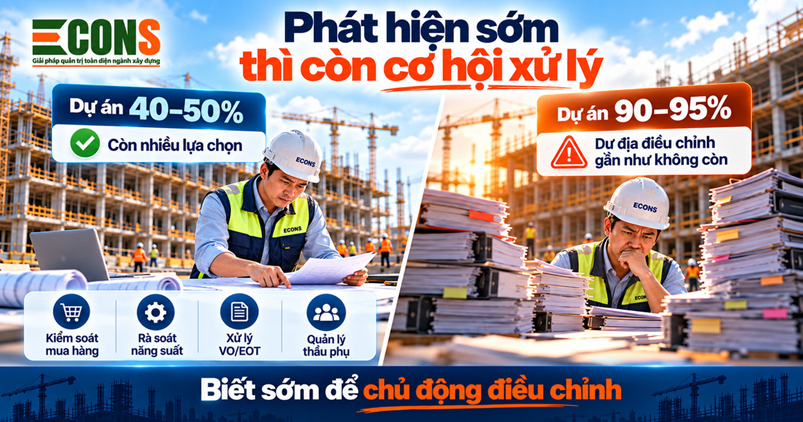
Phát hiện sớm giúp doanh nghiệp điều chỉnh được những gì?
Nhóm lựa chọn thứ nhất là chi phí đầu vào, gồm kiểm soát lại mua hàng, rà soát năng suất và quản lý chặt thầu phụ. Đây là những khoản doanh nghiệp còn tác động được khi phần lớn công việc chưa thực hiện, còn nếu phát hiện muộn thì vật tư đã được sử dụng hết.
Nhóm lựa chọn thứ hai là phần giá trị cần được Chủ đầu tư công nhận, gồm xử lý sớm VO, đẩy nhanh hồ sơ EOT và thu hồi các khoản có khả năng claim. Hồ sơ càng được xử lý sớm thì doanh nghiệp càng có nhiều cơ hội làm việc với Chủ đầu tư trước khi quyết toán. Nhóm thứ ba là chi phí kéo dài và kế hoạch cho phần việc còn lại, vốn chỉ có ý nghĩa khi dự án vẫn còn phần việc để điều chỉnh.
ECONS: nhìn thấy lợi nhuận trước khi dự án kết thúc
ECONS hướng tới việc kết nối dữ liệu trong suốt quá trình dự án:
Ngân sách – Khối lượng – Mua hàng – Vật tư – Thầu phụ – VO – EOT – Nghiệm thu – Chi phí – Công nợ – Dòng tiền.
Mục tiêu của ECONS không phải là đợi đến khi dự án gần quyết toán mới biết lời hay lỗ, mà là giúp Ban lãnh đạo liên tục trả lời câu hỏi:
“Nếu dự án kết thúc theo tình hình hiện tại, lợi nhuận dự kiến còn bao nhiêu?”
Bởi với dự án xây dựng:
Biết mình lỗ khi dự án gần kết thúc không còn là kiểm soát. Đó chỉ là tổng kết lại điều đã xảy ra.
Chuỗi dữ liệu trên khớp với chính những bộ phận đã được nhắc đến ở phần trước: khối lượng và VO của QS, mua hàng và vật tư của bộ phận mua hàng và kho, thầu phụ theo từng hợp đồng, cùng chi phí, công nợ và dòng tiền của kế toán. Khi các dữ liệu này được kết nối liên tục trong suốt quá trình dự án, thay vì chỉ được kéo về cùng một chỗ ở giai đoạn quyết toán, Ban lãnh đạo có cơ sở để nhìn lợi nhuận dự kiến sớm hơn.
Khi đó, câu hỏi của CEO không còn phải chờ đến giai đoạn quyết toán mới có câu trả lời. Ban lãnh đạo có thể đặt câu hỏi này ngay khi dự án mới đi được 40–50%, lúc doanh nghiệp vẫn còn nhiều lựa chọn xử lý như kiểm soát mua hàng, xử lý sớm VO hay đẩy nhanh hồ sơ EOT.
Cách tiếp cận này nối tiếp câu hỏi đã được đặt ra trong bài “Dự án xây dựng đang lời hay lỗ – CEO đang hỏi con số nào?”.
Doanh nghiệp muốn tìm hiểu thêm về hệ thống quản trị ECONS có thể đọc bài “Chuyển đổi số ngành xây dựng: Ra mắt Hệ thống quản trị ECONS và Bộ công cụ AI XDV”.
ECONS – Construction Operating System
Không đợi dự án gần kết thúc mới biết kết quả.
Mà giúp doanh nghiệp nhìn sớm lợi nhuận dự kiến trong suốt quá trình thực hiện dự án.
Cùng nhìn lợi nhuận dự kiến của dự án trước khi dự án kết thúc
Nếu doanh nghiệp đang theo dõi chi phí đã ghi nhận nhưng chưa nhìn rõ VO, EOT, thầu phụ và chi phí còn phải thực hiện, hãy trao đổi với đội ngũ ECONS để cùng xem xét cách nhìn lợi nhuận dự kiến của từng dự án trong suốt quá trình thực hiện.
Đăng ký tư vấn / đặt lịch demo: liên hệ hotline 0888 934 886, email info@giacat.vn hoặc truy cập econs.cloud.
THÔNG TIN LIÊN HỆ & ĐĂNG KÝ TRẢI NGHIỆM
Công ty Cổ phần Giải pháp Quản trị Greensys
- 146 Nguyễn Văn Trỗi, Phường Phú Nhuận, TP. Hồ Chí Minh
- Hotline: 0888 934 886
- Email: info@giacat.vn
- Website: greensys.vn | econs.cloud